
Les tendances inflationnistes exigent de la Fed une certaine discipline

Hier soir, la conférence de presse du président de la Fed, M. Warsh, a duré moins de trente minutes. La déclaration de politique abrégée avait déjà été présentée en juin et juillet. En guise de nouveauté dans le style de communication, les questions étaient limitées à une seule par journaliste. Les réponses étaient brèves et directes, mais aucune questions secondaire n’a pu être posée. Néanmoins, le gouverneur de la Fed nous donne, lentement mais sûrement, les clés permettant de déchiffrer le code de la nouvelle politique énigmatique de la Fed.
La banque centrale américaine a décidé à l’unanimité de relever son taux directeur de 25 points de base à 3,75%-4%. En juillet, la majorité (9-3) attendait encore de voir venir. Trois éléments ont changé entre-temps, selon Kevin Warsh. L’économie américaine a encore pris de la vitesse, les tendances inflationnistes n’ont pas montré d’amélioration et les tensions géopolitiques sont à nouveau en recrudescence, tout comme les risques d’inflation à la hausse. Monsieur Warsh a répété que les chiffres (mensuels) individuels pouvaient être volatils et qu’il se concentrait sur les tendances. Comme à Jackson Hole, l’inflation de base sous-jacente a eu droit à une mention spéciale. Kevin Warsh veut prouver l’engagement clair sur la voie vers l’objectif de 2% et le rythme suffisamment rapide de la baisse. Ces exigences ne sont pas satisfaites. Il souligne également que les prix d’un trop grand nombre de produits du panier de prix augmentent toujours de 3% ou plus sur une base de 6 et 12 mois.
Le président de la Fed a qualifié le relèvement des taux d’intérêt d’« assouplissement » de la politique monétaire. Par définition, il estime que le taux directeur actuel reste favorable. Un clin d’œil aux trois baisses de taux opérées « par mesure de précaution » fin 2025? Il trouve – de même qu’une grande partie du comité de politique – « exagéré » de qualifier les conditions-cadres financières de freins. Ses réponses dissimulaient une forte croyance en la vigueur de l’économie américaine. Une conviction qui va de pair avec la suggestion selon laquelle la Fed a encore du pain sur la planche. Il abandonne toutefois la forward guidance, mais ne jure que par la discipline après avoir manqué l’objectif d’inflation pour les cinq ans et demi écoulés.
Pas moins de 16 des 18 nouvelles prévisions de taux des gouverneurs individuels de la Fed (Warsh ne montre pas ses cartes) misent sur au moins un nouveau relèvement des taux d’intérêt avant la fin de l’année. 8 sur 18 tablent quant à eux sur une dernière étape supplémentaire en 2027. À partir de 2028, les prévisions ponctuelles orientent la baisse vers un taux directeur neutre relevé à 3,25%. Le mot d’ordre est « Plus haut, plus longtemps ». Les prévisions de taux d’intérêt contredisent les nouvelles projections de croissance et d’inflation. L’économie américaine devrait connaître une croissance supérieure à la tendance (2%) sur l’ensemble de l’horizon politique. Le taux de chômage est désormais inférieur au taux d’équilibre (4,2%) de 2026 à 2029 inclus. La trajectoire de l’inflation de base sous-jacente est plus haute qu’en juin (3,4%-2,5%-2,2%) et l’objectif de 2% ne sera atteint qu’en 2029. Sur la base de ces prévisions économiques solides, les projections de taux directeurs pourraient s’avérer sous-estimées. Le président de la Fed a également été mis au pied du mur lors de la séance de questions-réponses, la déclaration de politique suggérant que le relèvement des taux d’intérêt d’aujourd’hui accélérera le retour de l’inflation à 2%. Une réaction qui va à l’encontre des nouvelles perspectives d’inflation.
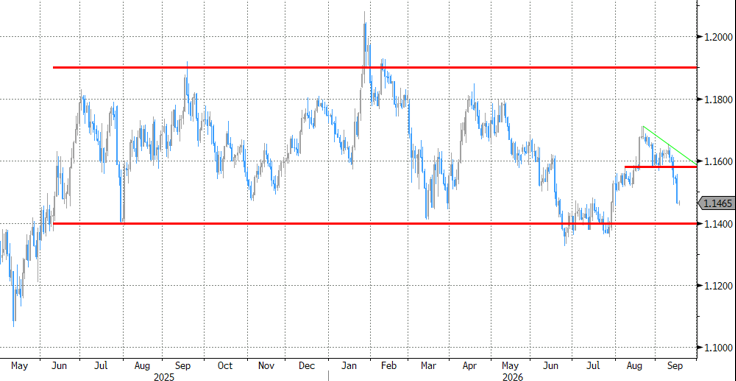
Comme M. Warsh économise ses mots, le marché observe ses gestes. Le relèvement des taux d’intérêt d’aujourd’hui devrait en principe faire des petits, ce dont le marché se réjouit. Les taux américains augmentent surtout sur la partie courte de la courbe. Le taux à 2 ans atteint 4.74%, son niveau le plus élevé depuis juillet 2024. Les marchés monétaires estiment la probabilité d’un prochain relèvement des taux en octobre à 50%. Quoi qu’il en soit, le marché connait à présent les marqueurs d’inflation à surveiller. D’ici l’an prochain, il table sur deux mises supplémentaires (jusqu’à 4,5%-4,75%). L’extrémité longue de la courbe teste, sans percer pour l’instant, une résistance de 5,04%. La crédibilité retrouvée joue un rôle au moins aussi important que l’anticipation inflationniste. Pour étayer la forte hausse des taux d’intérêt (à long terme) cette année, M. Warsh a d’ailleurs pointé une croissance plus soutenue, les développements géopolitiques et la lutte pour le capital (envolée de l’IA poussée par l’endettement). Il n’a pas évoqué la politique fiscale, mais a toutefois admis que la liste n’était pas encore complète. Les bourses américaines ont perdu jusqu’à 1,2% pour le Dow Jones, avec une politique monétaire plus stricte à l’horizon. Le dollar s’est appuyé sur la rupture technique du cours EUR/USD sous 1,1566 en début de semaine pour atteindre 1,1465. La voie vers la zone basse de 1,14 est ouverte.
EUR/USD: le dollar s’appuie sur la rupture technique après la réunion de la Fed