
La Banque d’Angleterre comble la partie longue de la courbe
Après la BCE la semaine dernière et la Fed mercredi, la Banque d’Angleterre (BoE) était au centre de l’attention hier. Alors que les deux premières ont déjà relevé leurs taux (plusieurs fois) dans la lutte renouvelée contre l’inflation, la BeO a retenu la barque jusqu’à présent. Rien n’a changé hier, mais quelque chose se prépare. Ce n’était certes peut-être pas le message le plus important de The Old Lady.
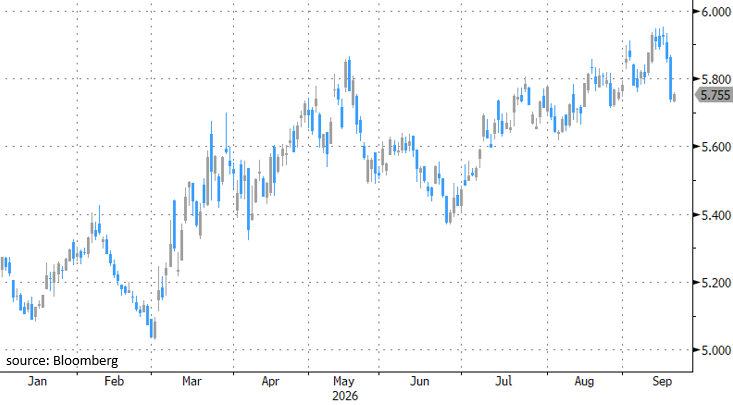
Un coup d'œil sur la courbe des taux en dit long. La partie longue britannique a enregistré une baisse de 12 pb. Hier, les gilts « à long terme » ont ainsi affiché des performances nettement supérieures à celles des obligations d’État allemandes ou américaines. Soyons honnêtes : les obligations souveraines britanniques ont été plus liquidées qu’ailleurs au cours des semaines précédentes. Pour la première fois en presque autant d’années, le taux à trente ans était en passe d’atteindre 6%. Nous avons déjà exposé à plusieurs reprises les forces qui entraînent ce mouvement, qui jouent un rôle structurel durable. Cependant, la politique à l’égard du bilan de la BoE est intervenue également dans l’équation. Contrairement à la BCE par exemple, la BoE complète la réduction naturelle (au prorata des obligations arrivant à échéance) de son portefeuille obligataire par des ventes actives. En raison de la structure de ce portefeuille, les obligations à long terme sont principalement sous pression. La BoE s’en rend compte et modifie donc les modalités. Premier grand changement : il y a une échéance. D’ici 2035, la majeure partie du portefeuille de 488 milliards de £ doit être vendue. Une part (120 milliards de £) sera conservée en permanence par la BoE; sans surprise, les obligations les plus longues dont l’échéance la plus proche est fixée en 2049. Sur les 368 milliards restants, environ 222 viennent à échéance entre maintenant et la date d’échéance prévue. La durée du solde, soit 146 milliards, variera par définition encore entre 2035 et 2049. Cette part est vendue par la BoE à concurrence de 20 milliards de livres sterling en moyenne par an. Et maintenant : la vente n’est plus destinée au marché, mais potentiellement à l’Agence de la dette britannique (DMO), qui fait partie du Trésor. La DMO disposerait alors de la flexibilité de financer cet achat avec une dette (plus) courte. Il s’agit en fait d’une Operation Twist, analogue à la récente décision du Trésor américain d’acheter davantage de dette à long terme par le biais de l’émission d’obligations d’État à court terme. Quoi qu’il en soit et en attendant la décision définitive, les ventes actives sont suspendues jusqu’en avril de l’année prochaine.
Le taux directeur reste pour sa part inchangé à 3,75%. Les trois décideurs qui avaient voté en faveur d’une hausse en juillet ont remis le couvert. Ils s’agit selon eux d’une mesure de précaution contre les effets de second tour. Leur absence constitue l’argument principal de la majorité de six. Les taux britanniques à court terme ont perdu quelques points de base, une réaction de Pavlov au résultat du vote qui n’a pas penché vers la minorité. Les explications individuelles suggèrent que le gouverneur Andrew Bailey, et d’autres, s’apprêtent à sauter le pas. De manière générale, la déclaration de politique s’apparente à une préparation claire à l’action. Les risques augmentent encore plus qu’en juillet, alors que le conflit au Moyen-Orient persiste. Par conséquent, l’inflation dépassera un pic de 4% début 2027. Les décideurs préviennent également dans le compte rendu procès-verbal qu’il est préférable de ne pas attendre la concrétisation effective des effets de deuxième tour pour formuler une réponse monétaire. Le message s’impose à présent. Le taux britannique à deux ans comble aujourd’hui largement la perte d’hier. Le marché monétaire mise sur le mois de novembre (<90%) comme coup d’envoi de plus de quatre relèvements des taux d’intérêt au total.
Taux britannique à 30 ans: le changement de politique à l’égard du bilan de la BoE apporte un soulagement à la partie longue de la courbe