
Le marché des changes plutôt stoïque sous le tumulte des taux

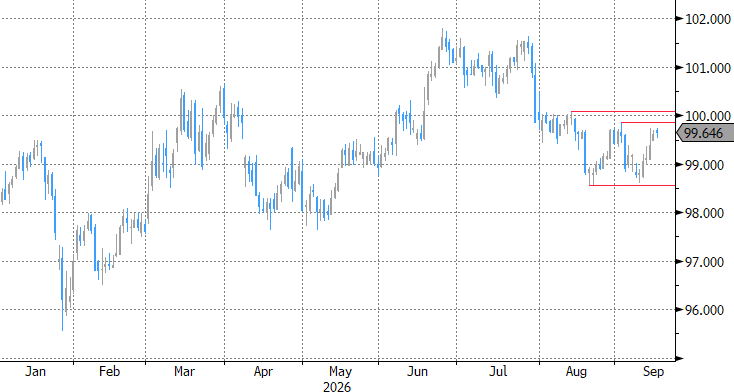
Les fortes fluctuations sur les marchés de l’énergie et des taux d’intérêt ont pour l’instant un impact plutôt limité sur les marchés des changes. Le dollar américain s’est légèrement mieux porté ces derniers jours, mais doit encore franchir le premier cap technique par rapport à un panier de devises des principaux partenaires commerciaux (DXY). Une rupture du billet vert pondéré des échanges commerciaux (actuellement à 99,60) au-dessus de 99,86/100,08 ouvrirait toutefois la voie à de nouveaux gains. En EUR/USD, un premier niveau de soutien similaire (1,1566) a cédé dès le début de cette semaine. Ce soir, le président de la Fed Warsh a les clés en mains. Un relèvement des taux d’intérêt, combiné à une forte rhétorique anti-inflationniste et à la volonté affichée de continuer dans cette voie, pourraient donner des ailes à la devise américaine. Et ce, tant en raison du soutien des taux à l’extrémité courte de la courbe que de la baisse des primes de risque américaines à l’extrémité longue. Le niveau de 5% du taux américain à 10 ans sera l’arbitre impitoyable.
Qui dit turbulence, pense couverture. Sur le marché des changes, le yen japonais et le franc suisse ont joué pendant des années, parfois à leur corps défendant, le rôle de valeur refuge. À présent, la donne a changé. Cet été, le JPY a coté à ses niveaux les plus faibles depuis 1986. Une situation de forte dépendance énergétique, un changement politique avec des conséquences fiscales et le processus hésitant de normalisation de la politique de la BoJ ont contraint les autorités japonaises et américaines à se couvrir par le biais d’interventions sur les changes. Vendredi, la Banque du Japon connaîtra le même moment décisif que le président de la Fed Warsh ce soir. Le marché compte également sur un signal fort en faveur de relèvements plus rapides des taux d’intérêt. Le yen a grand besoin de ce soutien (des taux) pour en finir avec une année difficile. Quant au franc suisse, il est toujours relativement fort historiquement parlant, mais est en perte de vitesse à court terme. Précédemment cette semaine, le cours EUR/CHF a atteint le niveau de 0,95 pour la première fois depuis avril 2025. Bien que l’inflation suisse augmente, elle reste confortablement dans la moitié inférieure de la zone cible de 0%-2%. La banque centrale suisse peut maintenir son taux d’intérêt à 0% et n’arrêtera certainement pas le léger affaiblissement de la devise. L’écart de taux d’intérêt avec le reste du monde continue à se creuser et pèse sur le CHF.
La forte hausse des prix du gaz (de 30 EUR/MWh fin février à 80 EUR/MWh) est un problème européen, mais affecte surtout l’Europe centrale, où le gaz joue un rôle relativement important dans le mix énergétique des ménages et de l’industrie. L’escalade de la guerre de la Russie contre l’Ukraine lui pose une menace particulière, tant du fait des prix de l’énergie que de la proximité géographique. Le zloty polonais surtout, mais aussi le forint hongrois et la couronne tchèque, ont récemment été en difficulté. D’autant plus que les banques centrales locales s’accrochent au scénario d’une inflation temporaire et ne prévoient pas encore de relèvements de taux d’intérêt, malgré la pression croissante du marché. La semaine dernière, le président de la Banque nationale de Pologne, Glapinski, a annoncé un taux directeur inchangé jusqu’à la mi-2027. Demain, la Banque nationale tchèque s’exprimera, mais pourrait encore se cacher derrière le nouveau rapport sur l’inflation qui ne sera publié qu’en novembre. En Hongrie, la banque centrale garde même le secret espoir que le trajet de convergence vers la zone euro permet de mettre en œuvre d’autres abaissements de taux, après la récente offensive estivale.
Dollar pondéré des échanges commerciaux (DXY): possibilité de rupture au-dessus du niveau de résistance de 99,86/100,08 en cas de signal fort de la Fed