
Le rallye des taux franchit de nouvelles étapes
Manifestement, le train des taux est un TGV. L’extrémité courte de la courbe américaine, britannique, européenne et japonaise tire les wagons. Sans diminution significative des prix de l’énergie, les corrections à la baisse sont probablement limitées dans le temps et en ampleur. Aux États-Unis, le taux à deux ans (4,67%) atteint un nouveau record pluriannuel (juillet 2024). Dans la zone euro, le taux swap dépasse le cap des 3,5% sur cette même durée. Il a ainsi franchi un obstacle technique important à 3,49%. Il s’agit de la reprise de 76,4% sur la baisse entre 2023 et 2025, lors du cycle d’assouplissement monétaire (imminent) de la BCE. La banque centrale a ensuite ramené progressivement son taux directeur de 4% à 2%. Entre-temps, les tableaux affichent à nouveau 2,5%. Le marché monétaire européen anticipe actuellement quatre nouveaux relèvements des taux d’intérêt à 3,5% d’ici fin 2027. Le repositionnement pour ce que l’on peut qualifier de politique monétaire restrictive s’effectue à toute vitesse. Ce phénomène entraîne une première inversion de la courbe : le taux swap à cinq ans cotait en dessous de la variante à deux ans. L’écart de taux d’intérêt dans le segment à 10-2 ans est le plus faible depuis fin 2024. C’est le marché des taux britannique qui a connu le plus grand bouleversement. Après la réunion de politique précédente, la Banque d’Angleterre était la plus éloignée du resserrement monétaire. Nous prévoyons un virage préparatoire de la Banque d’Angleterre jeudi prochain. Le marché a déjà rebondi et table désormais sur cinq relèvements des taux d’intérêt à partir des 3,75% actuels. Le taux à 2 ans est proche de 5%.
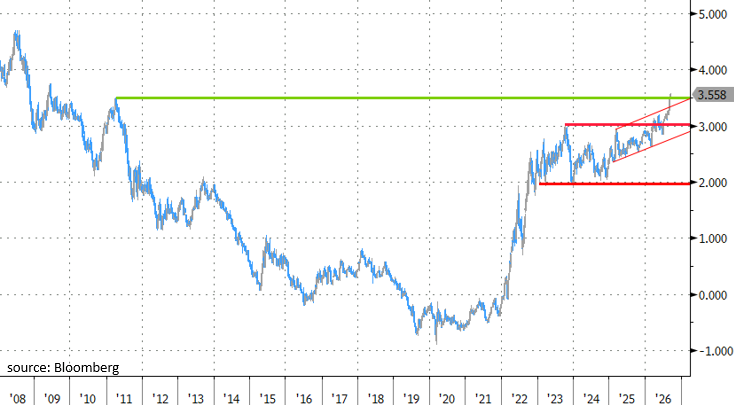
La partie longue de la courbe n’est pas restée immobile. Pourtant, le mouvement est peut-être encore plus impressionnant, car il cote depuis longtemps aux plus hauts niveaux des 10, 20 ou 30 dernières années. Le temps fort de cette semaine : le taux américain à 10 ans franchit une étape psychologiquement importante de 5%. Il y a moins d’une semaine encore, une résistance importante s’effondrait à 4,8%. Il faut revenir à 2007 pour des niveaux similaires, y compris pour les 30 ans. Depuis cette semaine, le 10 allemand a battu les 3,5%, laissant derrière lui le record de 2011. D’ici peu, pour la première fois en 16 ans, le 4 réapparaîtra pour les 30 ans. La même durée au Royaume-Uni flirte de plus en plus ouvertement avec 6%, annonçant de nouveaux records en 28 ans. Le marché mondial des taux se positionne pour une période prolongée d’inflation, qu’elle soit liée à l’énergie ou non, de politique monétaire (plus) stricte, de concurrence liée à la technologie sur le marché des obligations et, noblesse oblige, d’un puits budgétaire structurel sans fond. Les pays qui comptent les ménages les moins nantis paient littéralement le prix fort. Ces derniers jours, les primes de risque de crédit françaises (la plupart du temps depuis la crise de la dette de 2011-2012) et belges accusent une hausse plus forte que celles des autres États membres de l’UEM.
Les marchés risqués – pour autant qu’ils diffèrent encore de ceux des obligations d’État – sont nerveux, mais ne paniquent pas pour l’instant. L’EuroStoxx50 a corrigé près de 6% du record d’août. Le soutien aux alentours de 6200 est toutefois mis à rude épreuve. Le S&P500 et le Nasdaq ne cotent respectivement qu’à 2,5% et 3,6% de moins par rapport à des niveaux comparables. Le marché précoce des futures suggère une attaque des zones de soutien proches de 7600 et 26 000.
Le dollar transforme la nervosité régnante en bénéfices, même si ceux-ci restent maigres pour l’instant. Des inquiétudes quant à la réactivité de la Fed subsistent à l’approche de la réunion de politique de demain ? C’est au Président, Kevin Warsh, de les éliminer. Maigre ou pas, le cours EUR/USD a perdu hier une première référence à 1,1566. Les nouveaux gains techniques peuvent se diriger vers la zone 1,14. Avec un cours EUR/USD de 1,1325 comme point de référence crucial.
Le taux allemand à dix ans surpasse le record correctif de 2011