La Fed aiguise les couteaux
Les taux d’inflation américains du mois d’août, publiés vendredi dernier, signifient que la messe est dite pour la réunion de politique de la Fed ce mercredi. Selon le marché, la banque centrale s’apprête à relever son taux directeur pour la première fois en plus de trois ans. Toujours selon le marché, ce sera le premier relèvement sur trois en tout pour le semestre à venir. Ce qui nous ramène exactement un an en arrière, en septembre 2025, quand l’ancien président de la Fed Powell avait lancé une deuxième vague d’assouplissement monétaire.
Ces dernières années, il est assez rare que tant de choses aient dépendu d’un seul chiffre économique. La banque centrale a favorisé cette situation, et plus particulièrement son patron actuel Warsh. Si l’inflation ne s’améliore pas, la Fed a encore du travail, a-t-il déclaré dans son discours au colloque de Jackson Hole à la fin du mois dernier. Le lendemain, l’influent membre du Conseil des gouverneurs de la Fed Waller a averti que même si l’inflation n’augmentait que légèrement, un relèvement des taux d’intérêt serait à l’ordre du jour. Le marché a changé de regard sur le chiffre du mois d’août: à moins d’une avancée notable vers l’objectif d’inflation de 2%, tout va dans le sens d’une intervention en septembre.
Verdict? Jugez par vous-même. L’indicateur général a grimpé de 0,4% sur une base mensuelle, contre 0,1% en juillet. L’indicateur annuel s’est maintenu à 3,4%, comme le mois dernier. Hors alimentation et énergie, la dynamique mensuelle s’est élevée à 0,3%, alors qu’un taux plus modéré de 0,2% était attendu. Il s’agit du plafond du rythme de 0,15%-0,2% que les décideurs de la Fed considèrent comme compatible avec l’objectif. Annualisé, cela donne une inflation annuelle entre 1,8% et 2,4%. Le même calcul avec le chiffre de 0,3% donne 3,6%. L’inflation de base en base annuelle s’est élevée à 2,45%, contre 2,48% en juillet. Il est rare que nous regardions le deuxième chiffre après la virgule, mais cette fois-ci, nous n’avons pu faire autrement.
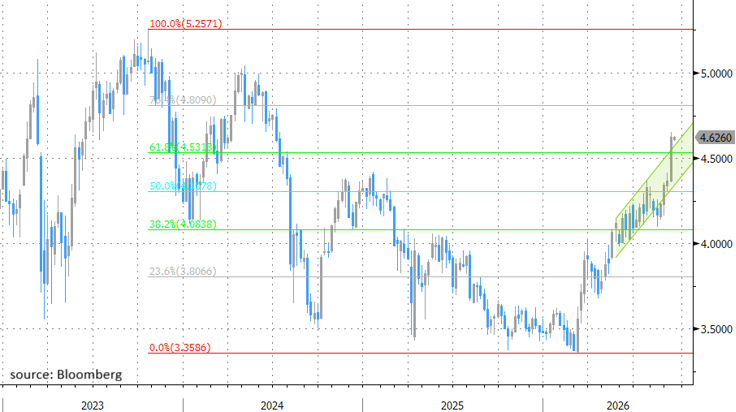
La réaction des marchés a été réglée comme du papier à musique. La courbe des taux américaine s’est aplanie, avec une hausse de 4 pb sur la partie courte. Le taux à deux ans a quitté le canal haussier qui coïncidait vendredi avec la reprise de 62,8% sur la baisse d’octobre 2023-mars 2026. La volonté présumée de la Fed de limiter l’inflation a légèrement réduit les taux d’intérêt à long terme, un mouvement facilité par la baisse du prix du pétrole, le baril de Brent brut corrigeant de 110 USD vers 104 USD. Le dollar s’est apprécié, mais a souffert d’un climat boursier constructif. Le cours EUR/USD a clôturé à près de 1,16.
Maintenant, c’est à la Fed de joindre le geste à la parole. L’argument économique est évident: l’inflation est trop élevée, le marché du travail tient bon et le moteur économique continue à tourner. Par ailleurs, il y a l’aspect crédibilité. En revenant sur son engagement d’août, Warsh deviendrait le “petit ami peu fiable” américain. Qui plus est, en relevant le taux d’intérêt, la Fed mettrait en avant son indépendance vis-à-vis de certaines personnalités à la Maison-Blanche.
Pour ceux qui en veulent un, il existe un contre-argument important: le marché fait le travail avait même que la Fed n’ait levé le petit doigt. C’est ainsi que la BCE avait gagné du temps jusqu’en juin, mais Francfort s’est finalement rendue à l’évidence. Nous craignons que ce ne soit plus une possibilité pour la Fed. Si elle y avait quand même recours, le dollar et la partie longue de la courbe en feraient les frais. Le taux américain à 10 ans, actuellement encore de 4,96%, franchirait rapidement le cap psychologique majeur des 5%.
Le taux américain à deux ans à son plus haut niveau en plus de deux ans