
Le marchandage pour les hauts postes à la BCE explose
Depuis hier, les dirigeants européens sont réunis pour deux journées de réunions informelles à Dublin. Plusieurs sujets figurent à l’ordre du jour, dont l’énorme retard du continent en matière d’IA, le budget européen et (le financement de) l’Ukraine. Il ne faut pas s’attendre à des décisions clés. Il s’agit surtout d’explorer les sensibilités individuelles et de chercher un compromis. Autre sujet incontournable des débats: Qui assurera la future présidence de la BCE? Une quête inopinée. Le mandat de Christine Lagarde devait prendre fin en octobre 2027, mais la Française quittera finalement son poste le 7 février. Outre madame Lagarde, l’Allemande Isabel Schnabel troque plus tôt que prévu son siège en tant que membre du directoire à Francfort contre un emploi au FMI. Le mandat de l’économiste en chef irlandais Philip Lane prendra quant à lui fin en mai prochain. De hautes fonctions qui assorties du marchandage habituel.
Les deux seuls nominés à succéder à Christine Lagarde sont deux vétérans de la BCE. Le Néerlandais Klaas Knot et l’Espagnol Pablo Hernández de Cos ont ainsi déjà participé à la politique de la BCE en qualité de président de leurs banques centrales respectives. M. de Cos est actuellement à la tête de la Bank of International Settlements, à savoir la banque centrale des banques centrales.
Un Néerlandais et un Espagnol. Nord vs Sud. D’où l’antagonisme classique entre le faucon et la colombe. Pour un faucon monétaire, la stabilité des prix l’emporte et la croissance doit, si nécessaire, renoncer à la réalisation de l’objectif. Pour une colombe monétaire, l’enjeu économique est bien plus sensible. Pendant leurs années à la BCE, MM. Knot et de Cos avaient bien mérité leurs étiquettes respectives. Pendant le cycle de resserrement historique lié à la Covid en 2022-2023, de Cos avait en effet fait allusion à la possibilité d’une désinflation plus rapide que prévu. Il avait également été l’un des premiers à évoquer explicitement des baisses de taux. Knot avait été bien plus réticent et ne s’était engagé à rien sans être couvert par les chiffres.
En réalité, l’antagonisme faucon-colombe n’a plus lieu d’être. À l’exception proverbiale près, l’inflation européenne dépasse depuis plus de cinq ans les 2% visés par la BCE, avec peu d’amélioration à l’horizon. Le dernier chiffre (octobre) atteint même le double. Il n’y a que peu de marge pour une politique de soutien à la croissance privilégiée par les colombes. Selon M. Knot, le monde a entre-temps changé de sorte que l’inflation s’élèvera plus souvent à au moins 2% que l’inverse. La banque centrale sera donc structurellement (plus) faucon. De Cos n’a pas laissé échapper grand chose orpheline à cet égard, mais le nouveau monde est bien entendu ce qu’il est. La politique de l’autruche a peu de sens.
Tant Knot que de Cos ont exprimé dans des allocutions historiques leur soutien à une intégration budgétaire plus profonde, même si l’Espagnol est plus explicite en ce sens. Ils voient des avantages dans la pérennisation du Plan de relance européen post-Covid. Ce qui revient essentiellement à plaider en faveur d’une dette européenne commune. Cette question ne relève pas de la compétence de la BCE. Toutefois, le fait de soutenir cette idée en dit peut-être long sur l’avis des deux hommes concernant la fragmentation: ce phénomène où les primes de risque souveraines augmentent au point d’entraver la transmission de la politique monétaire. Tant Knot que de Cos montrent une volonté d’intervenir en cas de hausse des taux incontrôlée assortie d’une cause externe et d’un risque de contamination intra-européenne. Le laxisme budgétaire n’est pas une cause externe.
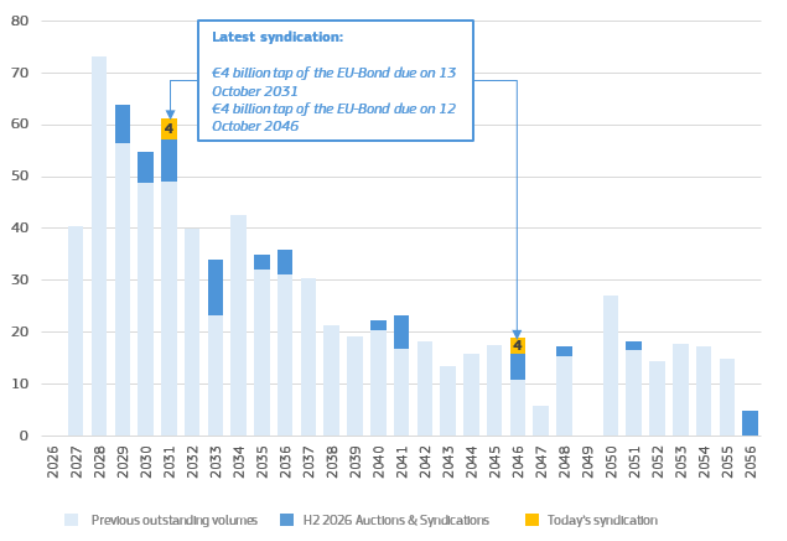
Obligations européennes en circulation, en milliards €. Source: Commission européenne