
La BoE anticipe une forte hausse de l’inflation

Hier, la Banque d’Angleterre a été la dernière banque centrale du G7 à fléchir. Elle a relevé son taux directeur pour la première fois depuis le début du conflit au Moyen-Orient et le choc énergétique associé. Le relèvement des taux d’intérêt de 3,75% à 4% était, par extension, le premier depuis 2023. La décision a été prise à la quasi unanimité. Seule la membre du conseil Catherine Mann a (à nouveau) voté contre. En juillet et septembre, elle avait déjà plaidé avec ses collègues Huw Pill et Megan Greene en faveur d’un relèvement des taux de 25 points de base. Cette fois, elle a augmenté son offre à 50 points de base, argumentant que la crédibilité de la banque centrale est en jeu. L’inflation est supérieure à l’objectif de 2% depuis plus de 5 ans, s’élevait en moyenne à 4,7% sur cette période, a de nouveau grimpé à 3,5% en septembre – seuil théorique de la spirale salaires-prix qui s’auto-renforce – et ne fera qu’augmenter dans les mois à venir.
Cette dernière affirmation est indiscutable. Elle est à l’origine du relèvement des taux d’intérêt. Le président de la Banque d’Angleterre, Andrew Bailey, est revenu dessus avec insistance lors de la conférence de presse qui a suivi. Le plafonnement des prix de l’énergie au Royaume-Uni est adapté sur une base trimestrielle. La période de référence pour la réinitialisation de janvier touchant à sa fin terminée, les ménages/entreprises britanniques reçoivent l’addition en retard. Le plafond devrait augmenter d’environ 25%, quelle que soit l’évolution des prix de l’énergie entre-temps. Les nouvelles prévisions d’inflation reflètent fidèlement cette évolution défavorable. En juillet, la BoE tablait sur un pic d’inflation de 3,2% au premier trimestre 2027. Le taux se dirige à présent, en passant par 4,4% durant cette période, vers un record de près de 5% vers le milieu de l’année prochaine. L’inflation britannique n’atteindra l’objectif d’inflation de 2% dans le rapport de politique de ce mois-ci qu’au 3e trimestre 2028 plutôt que vers fin 2027. En parallèle, l’économie britannique s’est montrée plus résiliente que prévu à ce stade. La Banque d’Angleterre a relevé ses perspectives de croissance pour cette année et la suivante de 1,1% à respectivement 1,6% et 1,3%. En 2028, le contrecoup d’une pression sur les prix plus persistante et d’une politique monétaire plus stricte entraînera une croissance de 1,2% au lieu de 1,7%. Le marché du travail britannique a également montré des signes timides de stabilisation, ces derniers mois.
Mr Bailey n’a pas qualifié de début d’un cycle de resserrement le relèvement des taux d’hier. Il a ainsi tempéré les prévisions d’un pic des taux directeurs vers 4,75% (voire plus). Parallèlement, l’action sur les taux d’hier n’est probablement pas un cas isolé. En l’absence d’une solution rapide et durable à l’impasse entre les États-Unis et l’Iran, le scénario de départ est un relèvement des taux d’intérêt à 4,25%. Les marchés monétaires britanniques estiment à un peu plus de 50% la probabilité d’une nouvelle action en décembre. Si les prix de l’énergie se maintiennent aux alentours des niveaux actuels à la mi-novembre, la banque centrale n’hésitera pas. Elle craint les effets de second tour du choc des prix de l’énergie qui ne cesse de se prolonger. De nombreuses entreprises sont ainsi provisoirement insensibles à la hausse en raison des contrats à terme. Cette capacité d’absorption a une date de péremption. L’inflation (réelle) structurellement élevée risque également de se manifester dans les négociations salariales au début de l’an prochain et contamine les attentes des ménages et entreprises britanniques.
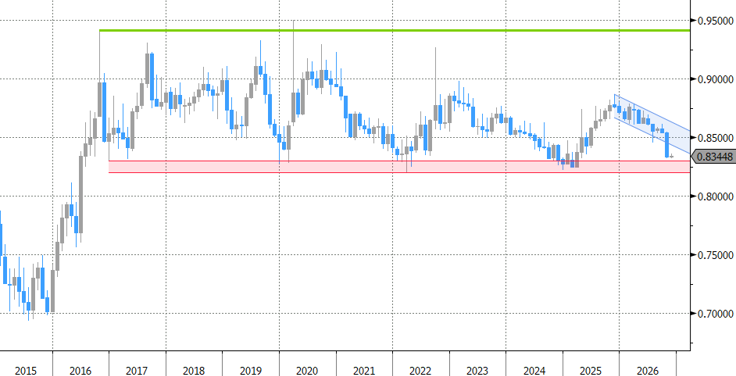
Sur le marché des changes, la livre sterling reste forte, mais le signal de la BoE n’a pas été suffisant pour dresser de nouveaux sommets annuels. Le contexte général du risque porte également préjudice. Pourtant, les cartes restent favorables à la livre sterling. La politique monétaire soutient les taux et le gouvernement aide à faire baisser la prime de risque de crédit. À la fin du mois dernier, en respectant les règles fiscales lors de la présentation du budget, et plus tard ce mois-ci, en se rapprochant de l’Europe en vue d’une collaboration plus étroite après le fiasco du Brexit. L’euro reste quant à lui vulnérable à une hausse des primes de risque de crédit intra-européennes. D’un point de vue technique, le cours EUR/GBP se situe dans une zone de soutien technique solide comprise entre 0,8314 et 0,8203. Elle rassemble tous les planchers annuels de 2016, 2017, 2019, 2020, 2022, 2024 et 2025.
Le cours EUR/GBP (graphique mensuel) en passe de tester une zone de soutien technique forte entre 0,8314 et 0,8203