
Le marché du travail américain respire la santé

Fin octobre, l’une des raisons invoquées par le président de la Fed Warsh pour laisser le taux directeur inchangé était l’avalanche de chiffres qui attend la banque centrale avant la dernière réunion de l’année (le 9 décembre). La semaine dernière, les élections de mi-mandat et les montagnes russes boursières ont fait de l’ombre aux données. Il est temps de rétablir leur importance.
Les indicateurs de confiance ISM ont de nouveau atteint des niveaux relativement élevés en octobre, tant pour l’industrie manufacturière axée sur les exportations que pour le secteur des services domestique. Les détails sont bons sur toute la ligne. Les niveaux de production sont élevés et vu les carnets de commandes bien remplis, la dynamique semble en voie de se maintenir jusqu’à la fin de l’année. Pour pouvoir suivre le rythme, les entreprises américaines recrutent du personnel. En parallèle, la pression sur les prix continue d’augmenter fortement.
C’est un signal confirmé par d’autres chiffres du marché de l’emploi la semaine dernière. Le nombre de postes vacants dans le rapport JOLTS a dépassé les 7,5 millions et se rapproche des niveaux les plus élevés depuis mi-2024. Tant le rapport sur l’emploi privé du gestionnaire de payroll ADP que le rapport officiel du Bureau of Labor Statistics se sont avérés plus solides que prévu. Les payrolls surtout sont sortis du lot vendredi: les révisions à la hausse cumulées de 84 000 emplois pour août et septembre se sont ajoutées à la croissance nette de 165 000 emplois en octobre (consensus: 70 000), pour une surprise positive totale de pas moins de 179 000 emplois. La moyenne trimestrielle s’accélère à 137 000 emplois. À l’exception du mois de mai de cette année (+142 000), il s’agit également de la dynamique la plus forte depuis début 2024. Le taux de chômage est inopinément tombé de 4,2% à 4,1%, malgré un taux d’emploi plus élevé (61,9% contre 61,8%). Il se situe ainsi en dessous du taux de chômage théorique dans une économie en équilibre (4,2%). Depuis juillet, la croissance salariale se stabilise autour de 4,1%-4,2%.
Les chiffres de la semaine dernière couvrent totalement le mandat de la Fed en ce qui concerne l’emploi. Reste l’autre pilier: la tendance inflationniste inquiétante. Les chiffres d’inflation IPC pour le mois d’octobre seront publiés demain. L’an dernier, les données n’avaient pas été collectées ni traitées autour de cette période en raison d’un arrêt des activités gouvernementales, ce qui rend impossible la comparaison d’une année à l’autre. En revanche, les chiffres mensuels pourront offrir une base. Le marché s’attend à une hausse de 0,3% pour l’inflation générale et de 0,2% pour l’indicateur sous-jacent, hors alimentation et énergie. Cela reste trop élevé pour infléchir le cours de l’inflation, qui s’éloigne de l’objectif de 2%. Si nous nous fondons sur les attentes du consensus pour obtenir un chiffre annuel sur la base des trois derniers mois, les deux indicateurs s’élèveraient respectivement à 5,3% et 3,25% en glissement annuel.
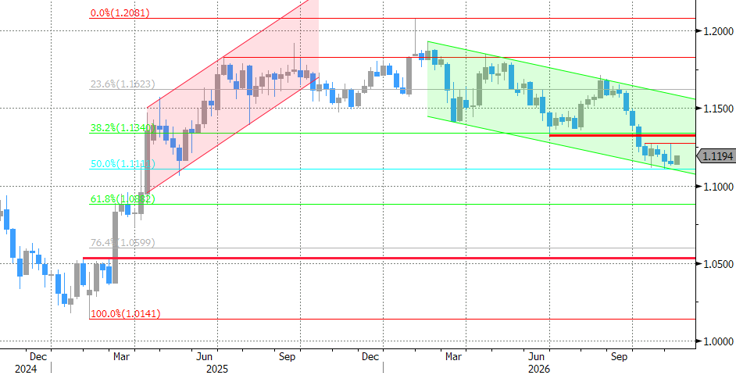
Vendredi, les taux américains ont augmenté jusqu’à 5 points de base sur la partie courte de la courbe. Les chiffres étayent le scénario d’un nouveau relèvement du taux directeur à 4%-4,25% en décembre, nonobstant les turbulences boursières. À l’heure actuelle, les marchés en estiment la probabilité à environ 80%. Le dollar américain a de nouveau renoncé à la zone 1,12+ et se maintient pour l’heure entre 1,1150 et 1,12. Depuis début octobre, une fourchette de négociation latérale étroite s’est formée entre le soutien technique à EUR/USD 1,1111 et la zone de 1,1250. La devise américaine a toujours les meilleurs atouts pour obtenir gain de cause d’ici la fin de l’année.
Consolidation de l’EUR/USD (graphique hebdomadaire) au-dessus du niveau de support technique de 1,1111