
Mr Waller veut accélérer le cycle

Quand Christopher Waller s’exprime, le marché tend l’oreille. Depuis sa nomination fin 2020 en tant que membre du conseil, il s’est rapidement forgé une image d’early indicator de la future politique de la Fed. Fin 2021, il a été le premier à mettre en garde contre le caractère permanent plutôt que temporaire de l’inflation. Début 2022, il y a associé un plaidoyer en faveur d’une action rapide et agressive de la Fed, ce qui a entraîné des relèvements des taux d’intérêt de 50, voire 75 points de base. En novembre 2023, il a été plus prompts que ses collègues à suggérer la fin du cycle de relèvement des taux. L’ex-faucon monétaire est désormais le porte-parole des colombes monétaires. Début 2024, il a peu à peu ouvert la porte aux baisses de taux, donnant le feu vert à une première série d’abaissements fin 2024. Ses inquiétudes ont ensuite principalement porté sur le mandat relatif à l’emploi de la Fed, entraînant une deuxième série de baisses de taux fin 2025. L’été dernier, Waller a de nouveau mué progressivement. Quelques semaines avant la hausse des taux de septembre, il a clarifié sa fonction de réaction. Sans amélioration supplémentaire du processus de désinflation, il soutiendrait un relèvement des taux d’intérêt. L’inflation de base sous-jacente ayant augmenté de 0,3% en glissement mensuel en août, Mr Waller a joint le geste à la parole. Le principe est simple: l’inflation de base sous-jacente peut augmenter de maximum 0,15%/0,2% sur une base mensuelle pour amener la comparaison annuelle vers 2%. Des hausses mensuelles plus fortes inversent à nouveau cette pression sous-jacente sur les prix dans les autres directions.
Mardi, Chrisopher Waller a littéralement augmenté la mise à l’approche des taux d’inflation d’octobre. Il a proposé deux scénarios. Dans un premier temps, son point de départ, les tensions mensuelles sur les prix ont modéré l’inflation de base sous-jacente du rythme de 0,3% en glissement mensuel d’août et septembre. Ensuite, l’inflation sous-jacente poursuivra obstinément sur sa lancée à un rythme de 0,3% ou plus. Les implications pour la politique monétaire diffèrent selon les scénarios du gouverneur Waller. Non pas quant à la nécessité d’un nouveau relèvement des taux en décembre, mais bien sur l’ampleur qu’il doit avoir: 25 ou 50 (!) points de base.
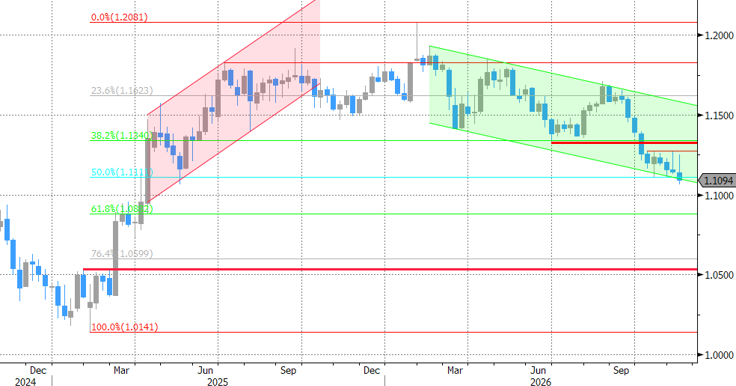
Se souvenant de ses prévisions, les marchés américains des taux et des changes ont vivement réagi après la réalisation du scénario d’inflation défavorable. Lundi, les marchés monétaires doutaient encore de la détermination de la Fed à continuer de relever les taux en décembre, après une pause fin octobre. À présent, une (petite) partie du marché embarque d’ores et déjà dans l’aventure des 50 points de base. L’extrémité courte de la courbe des taux a grimpé de près de 20 points de base, contribuant à la progression du dollar. Après deux tentatives échouées en octobre, le soutien technique à 1,1111 du cours EUR/USD s’est effondré. La prochaine référence s’établit à 1,0882 (reprise de 62% sur la hausse du cours EUR/USD 2025-2026). Plutôt que d’associer directement la courbe de Mr Waller à une hausse XL des taux, la principale conclusion est que la banque centrale américaine pourrait s’orienter vers une accélération du cycle des taux (par rapport aux attentes du marché). L’inflation est de plus en plus problématique, alors que l’économie et le marché du travail restent solides. L’absence ou la lenteur d’une intervention met en péril la crédibilité de la Fed. Après la publication des taux d’inflation, Lorin Logan, la présidente de la Fed de Dallas, a plaidé en faveur de relèvements des taux traditionnels (+25 pdb), tant en décembre qu’en janvier. Le président de la Fed de Chicago, Austan Goolsbee, estime quant à lui que la tendance inflationniste commence à susciter la panique au sein de la banque centrale. Après le combo Waller-CPI, les allocutions des membres de la Fed acquièrent un poids spécifique. Après la fermeture américaine, le poids lourd de la Fed de NY, John Williams, figure notamment au programme de ce soir. Il est généralement l’une des voix les plus modérées au sein du FOMC. Un changement de ton pourrait encore accentuer les tendances des taux et des changes.
EUR/USD (graphique hebdomadaire): le soutien technique à 1,1111 s’effondre après le rebond du combo Waller-CPI