
Les PMI ne remettent pas le couvert de septembre
Les indicateurs PMI mensuels de confiance des entreprises ont acquis une place de choix dans cette rubrique. Une place qu’ils doivent à leur ponctualité et à leur capacité de prédiction économique éprouvée. Pour les mêmes raisons, le marché suit de près ces indices des directeurs d’achat. Il arrive cependant que les indices des directeurs d’achats soient éclipsés par les évolutions sur les marchés financiers. Hier, la hausse des prix de l’énergie, les craintes de dérapage budgétaire et les sérieux doutes quant à la rentabilité et au financement de la vague inédite d’investissements dans l’IA ont culminé en une véritable aversion au risque. Une situation qui couve toujours aujourd’hui et tient le marché sous son emprise. Un moment ingrat pour les PMI pourtant très instructifs. Nous les plaçons néanmoins sur le devant de la scène.
Le chiffre global de la zone euro accuse une baisse plus nette que prévue en octobre. Le (très) vigoureux mois de septembre avait également mis la barre très haut. Avec 51,9 (contre 53,1 en septembre), l’économie européenne entame toutefois le quatrième trimestre avec une croissance robuste de 0,3% en glissement trimestriel. Tant le secteur tertiaire (51.7) que l’industrie manufacturière (52.4) affichent une hausse de l’activité, bien qu’à un rythme plus lent. La France est particulièrement touchée. La première croissance timide en 10 mois de septembre (51.1) est déjà de l’histoire ancienne en octobre (48.4). La hausse rapide des taux dans l’Hexagone, soutenue par le paysage social, politique et budgétaire, met l’économie à rude épreuve, sans perspective d’amélioration: en 6,5 ans, les entreprises n’ont jamais été aussi pessimistes pour l’année à venir. L’Allemagne et le reste de la zone euro connaissent encore une croissance, certes moins rapide qu’en septembre, et sont optimistes.
Le carnet de commandes, qui suit le ralentissement des activités, déplore la plus faible hausse en quatre mois. Les commandes en provenance de l’étranger (y compris d’autres pays de la zone euro) rentrent pour le troisième mois consécutif. Un encouragement bienvenu après 4 ans et demi d’exportations en berne. L’emploi dans la zone euro reste immobile après deux croissances limitées des effectifs en août et septembre. Ici aussi, la distinction entre la France (baisse) et le reste de la zone euro (légère croissance du personnel) s’impose.
Le maintien de l’activité générale est au moins en partie dû à la constitution anticipée de réserves. Les entreprises stockent des matières premières et des produits intermédiaires à un rythme égal au record pluriannuel d’avril, lorsque le conflit éclatait au Moyen-Orient. Elles rencontrent à présent des problèmes logistiques similaires à alors, avec des délais de livraison croissants…
… et l’inflation qui s’en suit. Cette situation s’explique bien entendu aussi par la hausse considérable des prix de l’énergie. Dans l’industrie manufacturière, la pression sur les coûts n’a augmenté ces quatre dernières années qu’au cours des mois qui ont suivi le début du conflit. En ce qui concerne les services, elle reste élevée, mais a ralenti par rapport à septembre. Les prix répercutés sur le consommateur ont augmenté moins vite que le mois dernier. Les indicateurs au niveau sectoriel sont néanmoins élevés par rapport à récemment.
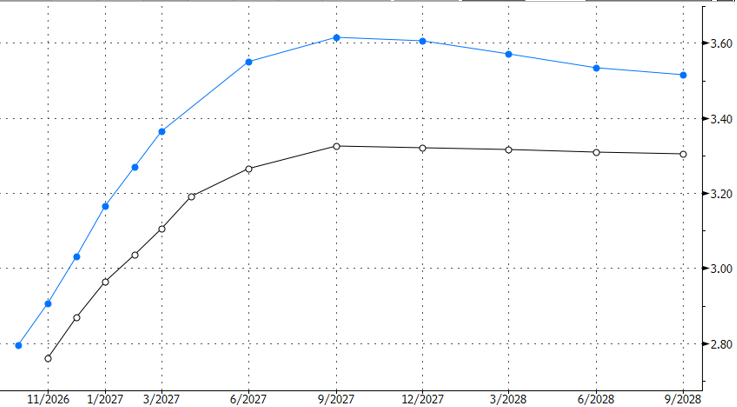
Outre l’enquête sur l’octroi de crédit, les séries de confiance constituent le dernière contribution pour la réunion de la BCE de la semaine prochaine. Après plusieurs interventions verbales, le résultat reste tout aussi certain: inchangé à 2,5%. Dans l’ensemble, les indices des directeurs d’achats confirment l’économie globalement stable dans laquelle l’inflation a pour l’instant le vent en poupe. Le marché monétaire européen a rapidement revu à la baisse les attentes de la BCE ces dernières semaines. À tel point que décembre est remis en question (probabilité de 75%). Difficilement conciliable avec le choc énergétique qui ne cesse de se propager.
Prévisions du marché pour le taux directeur de la BCE: bleu (pic, datant des PMI vigoureux de septembre) et noir (aujourd’hui)