
Octobre: les marchés doutent des intentions de la BCE, de la Fed et de la BoJ
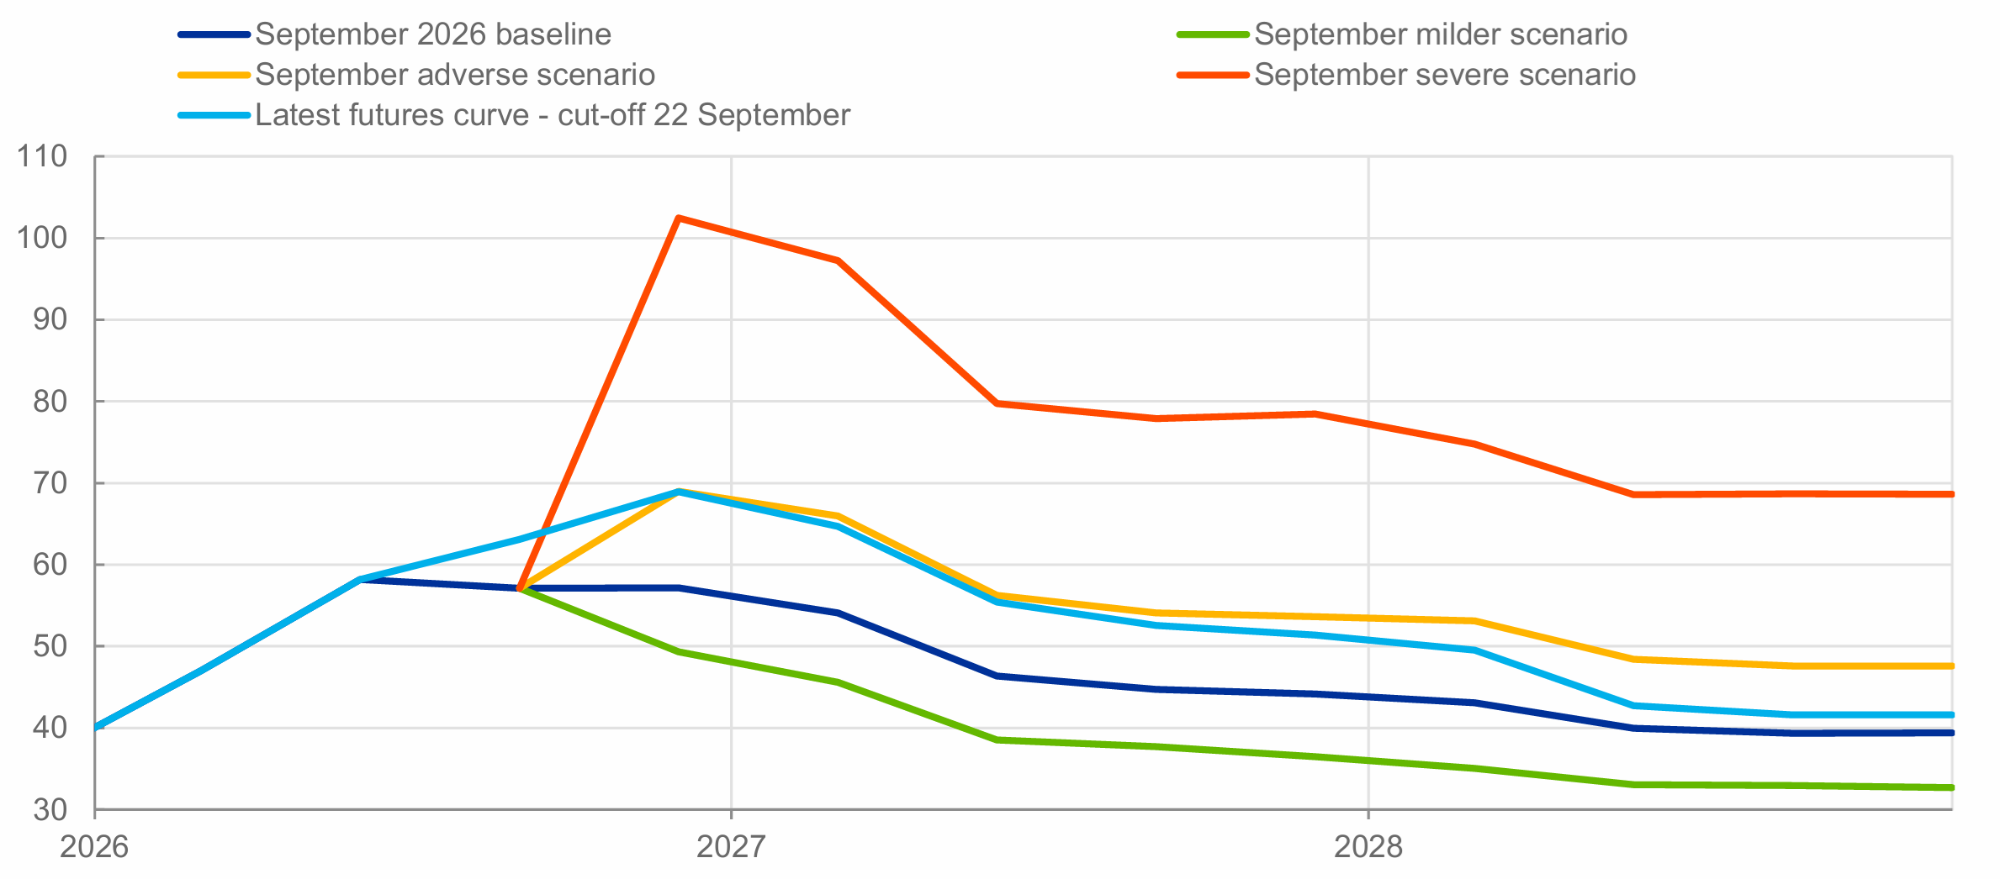
Aujourd’hui, la semaine où nous passons du troisième au dernier trimestre de 2026 commence en douceur. Le calendrier économique s’articule principalement autour de l’intervention de la présidente de la BCE, Lagarde, devant le Parlement européen. Depuis la dernière réunion de politique du 10 septembre, les marchés de l’énergie sont restés agités. Les prix du gaz, du pétrole et des dérivés raffinés ont considérablement augmenté. La situation est encore plus critique si nous la mesurons à partir de la date à laquelle la BCE s’est penchée pour la dernière fois sur les prix des matières premières (le 19 août), pour en faire le point de départ de ses nouvelles prévisions de septembre. Depuis lors, une moyenne pondérée du prix du pétrole et du gaz atteint des niveaux qui, comme le démontrait l’économiste en chef de la BCE Lane lors d’une allocution la semaine dernière, suivent la trajectoire “défavorable”. Dans ce scénario (adverse scenario), l’inflation s’élève à 3,1%-3,2%-2,3% sur la période 2026-2028, contre 3%-2,5%-2,1% pour le scénario de base, qui est donc obsolète à l’heure qu’il est. Le marché monétaire européen part du principe que cela pourrait se refléter dans la politique monétaire et estime à environ 50% la probabilité d’un nouveau relèvement de taux consécutif le 29 octobre. Cet après-midi, la dirigeante de la BCE contribuera à calibrer les attentes du marché. Vendredi, la publication des taux d’inflation de septembre aura au moins autant d’importance. Une accélération de l’inflation générale, de 3,2% à 3,6 ou 3,7%, est pour ainsi dire écrite d’avance. Ce sera un pic en trois ans. Le marché décortiquera les mesures sous-jacentes, telles que l’inflation structurelle et l’inflation des services, pour y repérer tout signe d’effets indirects ou – la hantise de la BCE – d’effets de second tour.
Les États-Unis s’apprêtent à livrer une cargaison de chiffres. Nous en entamerons tranquillement la lecture demain, avec un rapport un peu tardif sur les postes vacants (août) et la confiance des consommateurs. Mercredi, les déflateurs PCE seront à l’honneur, des indicateurs de l’inflation prisés par la Fed. Comme ceux de la zone euro, ils pourraient pousser le marché à revoir à la hausse la probabilité qu’il prête à une intervention le 28 octobre (actuellement: 70%). Jeudi, les investisseurs évalueront l’indice ISM de confiance des entreprises pour l’industrie manufacturière, à la lumière des excellents indices des directeurs d’achats de la semaine dernière (PMI: 57). Il en ira de même pour l’indice ISM des services, qui paraîtra le 5 octobre. Le premier vendredi d’un nouveau mois est traditionnellement sous le signe du rapport sur le marché du travail, les payrolls. Mais en réalité, l’état du marché du travail préoccupe peu la Fed et son président Warsh: nous en sommes presque au plein emploi, juge-t-il. Même si les estimations (officielles) les plus pessimistes des analystes s’avéraient, ce ne serait pas une raison de douter de la volonté manifestée par Warsh en septembre.
Pour conclure, le Japon. Le mois dernier, la Banque du Japon (BoJ) n’a pas pleinement répondu aux attentes, qui étaient particulièrement élevées, ce qui a provoqué un nouvel affaiblissement du JPY. Elle pourra faire une nouvelle tentative le 30 octobre. Comme du côté de la Fed et de la BCE, l’idée d’un deuxième relèvement consécutif (à 1,5%) fait son chemin (± 40%). Jeudi, la publication d’un indicateur important du sentiment économique (Tankan) pourrait encourager ce processus. Le Tankan est une enquête réalisée par la BoJ, dont les résultats revêtent une importance clé pour sa politique. Le lendemain, les taux d’inflation dans la région de la capitale donneront un premier aperçu du résultat national, qui ne sera connu que trois semaines plus tard. Ces derniers mois, les mesures prises par les pouvoirs publics ont masqué la pression réelle sur les prix à Tokyo, qui n’entrent plus dans l’équation.
Courbe énergétique combinée de la BCE: marché (bleu clair), scénario de base (bleu foncé) et scénario défavorable (jaune). Source: BCE