
BREAKING: the bond market
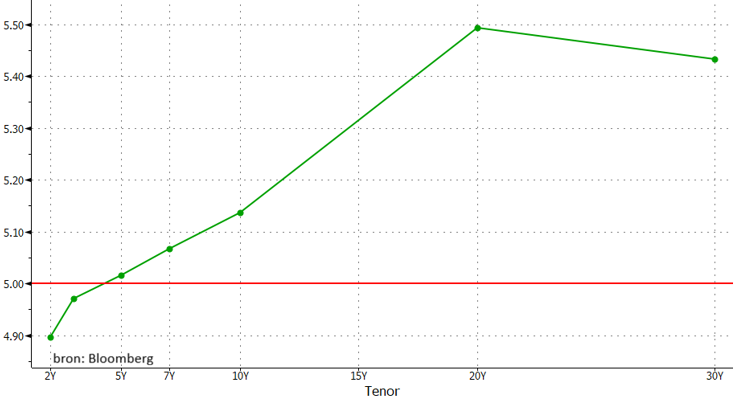
Un massacre, aucun terme n’est plus approprié pour qualifier le marché obligataire, au bord de la rupture hier. Les taux américains ont bondi de 17 points de base. Un mouvement de cette ampleur sur le marché le plus vaste, le plus profond et le plus liquide au monde est certes plus fréquent à l’échelle mensuelle, voire hebdomadaire, mais rarement quotidienne. Le principal indicateur, le taux à dix ans, a passé sans hésitation la barre des 5,02% atteinte en 2023, pour clôturer à 5,13%. La courbe américaine s’est établie au-dessus de 5% pour toutes les durées à partir de cinq ans. Un phénomène qui ne s’était pas produit depuis près de 20 ans. Les taux swap européens ont suivi cet élan avec une facilité déconcertante, réalisant un bond en un jour de près de 20 points de base. La durée de dix ans a ainsi établi un nouveau record sur 15 ans, tandis que Le swap à 2 ans grimpait à son plus haut niveau des trois dernières années. Le marché monétaire européen se prépare de plus en plus à une accélération du cycle de relèvement des taux de la Banque centrale européenne: la résilience de l’économie permet d’envisager de contrer les risques d’inflation à la hausse et croissants dès le mois d’octobre, avec un troisième relèvement des taux d’intérêt. Les investisseurs tirent une conclusion similaire concernant la Fed. Cette probabilité y est déjà estimée à 70%. Place à présent à une chronique du bon vieux temps.
L’interdiction américaine d’exporter du diesel a mis le feu aux poudres. Rien n’a encore été décidé, mais la simple idée suffit à faire trembler les marchés. À court terme (c’est-à-dire jusqu’aux élections de mi-mandat en novembre), cela modère les prix sur le marché intérieur américain. Le secteur met toutefois en garde contre une hausse conséquente des prix d’autres distillats (essence, kérosène…). La production de diesel ne se fait pas en vase clos. La réduction forcée de la production a des répercussions sur l’ensemble de la gamme des produits pétroliers. Le prix du diesel ailleurs (hors États-Unis) va bien entendu augmenter. C’est particulièrement vrai pour l’UE, qui s’appuyait sur les importations américaines depuis qu’elle a rompu ses liens avec la Russie. Le prix de référence européen du diesel a brièvement grimpé de 7% hier. L’interdiction du diesel n’est d’ailleurs qu’un traitement des symptômes et attire précisément l’attention sur le problème sous-jacent: le conflit au Moyen-Orient. Le prix de référence du pétrole a de nouveau dépassé les 100 dollars hier et poursuit ce matin sur la même lancée (106 $). L’Iran menace d’étendre le conflit vers l’Océan Indien. Voilà pour les espoirs diplomatiques de ce début de semaine.
Passons maintenant aux indicateurs PMI de confiance des entreprises. Les indicateurs économiques révèlent une activité étonnamment intense dans la zone euro. Aux États-Unis, ils suggèrent le niveau d’activité le plus élevé de ces cinq dernières années. La croissance estimée s’accélère, passant de 1,5% au T2 à 4% au T3. Les pressions inflationnistes s’intensifient fortement des deux côtés de l’Atlantique, tant pour les entreprises que pour les consommateurs. Michael Barr, membre influent du Conseil des gouverneurs de la Fed, a plaidé, quinze minutes plus tard, en faveur de nouvelles hausses des taux d’intérêt. Le marché anticipe peu à peu quatre hausses supplémentaires. Pour la BCE, c’est comme si c’était fait.
Pour couronner le tout, les ventes d’obligations d’État américaines à cinq ans ont été au plus bas. Rien que l’incapacité d’un taux d’intérêt de 5% à attirer suffisamment d’acheteurs en dit long. Tous les regards sont désormais tournés vers l’adjudication des obligations à sept ans qui aura lieu ce soir.
Pour l’instant, la crise du marché obligataire ne se répercute pas vraiment sur les marchés boursiers, mais nous restons vigilants. Wall Street a perdu +/- 1%. Cela ne s’arrêtera probablement pas là si la tension sur les taux d’intérêt persiste, voire s’aggrave. En revanche, les conditions sont idéales pour le dollar. Hier, le cours EUR/USD a franchi à la baisse le seuil de 1,14 et, d’un point de vue technique, se dirige vers le creux annuel à 1,1325. Une rupture inférieure nous mènerait vers 1,1202/14 – le double record de 2024. Plus bas encore, le niveau de 1,1111/39 se profile.
La courbe des taux américaine pour les échéances à partir de 5 ans dépasse 5% pour la première fois en près de 20 ans.