
Les indices des directeurs d’achats européens confirment la vision de la BCE et du marché

Les indicateurs de confiance PMI européens pour le mois de septembre donnent raison à la BCE sur deux plans. Pour commencer, malgré le choc énergétique, l’économie se montre plus résiliente que prévu cette année. La présidente de la BCE, Lagarde, a d’emblée considéré les prévisions de croissance de 0,9% pour cette année comme une sous-estimation, une thèse étayée par la publication des meilleurs indices des directeurs d’achats (PMI) depuis avril 2023. En parallèle, la BCE reconnaît que le retour de l’inflation à l’objectif de 2% prendra plus de temps que ce qu’elle pensait (en mars). Dans un entretien avec Le Temps, l’économiste en chef Lane a précisé que la deuxième vague de hausse des prix cet été – à nouveau à cause du gaz – fait la différence. Il y a le risque d’un impact sur les prix de l’électricité, de l’alimentation et des biens. D’après son estimation, l’inflation européenne ne commencera à retomber vers 2% qu’à partir de mi-2027. Les composantes des prix de l’enquête PMI attestent aussi d’une deuxième vague. Tant les prix des producteurs que ceux des consommateurs augmentent au rythme le plus soutenu depuis mai. C’est la même tendance pour l’industrie manufacturière axée sur les exportations et pour l’économie des services tournée vers le marché intérieur, et elle se manifeste dans l’ensemble de la zone euro. Par ailleurs, les indices des directeurs d’achats européens donnent également raison au marché. Celui-ci considère que la BCE pourrait accélérer son cycle de relèvement des taux d’intérêt, après les interventions décidées en juin et ce mois-ci. Les marchés monétaires estiment à 50% la probabilité d’un nouveau relèvement à la prochaine réunion de politique du 29 octobre. Pour les trois prochaines réunions (en octobre, décembre et février), ils tablent ainsi sur une hausse totale de 50 pb, jusqu’à 3%. Le pic attendu du taux directeur se situe actuellement à 3,25% au milieu de l’année prochaine.
L’indice PMI global est passé de 52 à 53,1 (contre 51,7 selon le consensus). Cette surprise est due à un PMI des services plus robuste (de 51,6 à 53), alors que le rythme de croissance de l’industrie manufacturière s’est maintenu (à 52,7). Les auteurs de l’enquête comptent sur un rythme de croissance de pas moins de 0,4% en glissement trimestriel pour le trimestre d’été. En outre, les perspectives pour octobre sont favorables. Les carnets de commande ont gonflé pour le troisième mois consécutif et ce, au tempo le plus rapide depuis mai 2022. L’industrie manufacturière axée sur les exportations profite en particulier du boom de l’IA et de l’accent renouvelé sur les dépenses en matière de défense. Pour la première fois depuis juin 2022, les directeurs d’achat interrogés ont fait état d’une augmentation du travail non acquitté. En revanche, pour l’instant, l’impact sur le niveau d’emploi reste modéré: une forte hausse en Allemagne compense une nouvelle baisse en France.
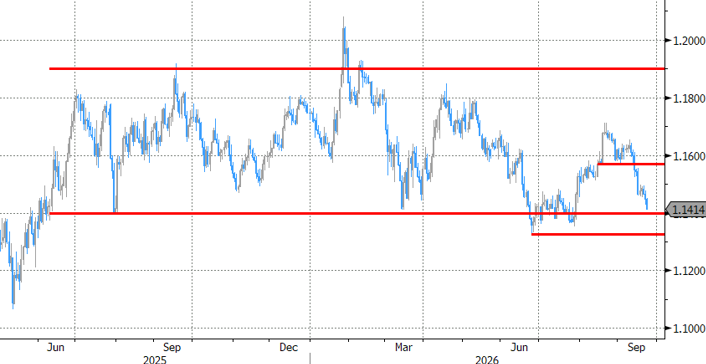
Le pessimisme croissant en France pèse également sur les perspectives générales pour les douze mois à venir. Les entreprises françaises évoquent notamment la hausse des taux d’intérêt et l’incertitude politique, deux phénomènes qui vont plus ou moins de pair. Depuis la pandémie, la France ne parvient pas à ramener son déficit budgétaire à moins de 5% du PIB, même si elle continue officiellement à œuvrer pour atteindre la norme de 3% du traité de Maastricht. L’impasse politique fait battre de l’aile le gouvernement actuel, tandis que les élections présidentielles pourraient porter Marine Le Pen à l’Élysée au printemps. Pour l’instant, la manière dont le RN veut (?) faire table rase n’est pas claire. Sur les bancs de l’opposition, le parti argumente surtout contre les hausses d’impôts. Le marché suit la situation avec une attention croissante. Cette semaine, la prime de risque de crédit française (par rapport au taux swap) a dépassé les 100 points de base sur une durée de 10 ans pour la première fois depuis 2011. Elle est proche de ses records historiques. Le taux français à 10 ans (4,5%) cote donc un point de pourcentage au-dessus du taux swap à 10 ans. Sur le marché des changes, la hausse des primes de risque de crédit européennes est un vieux démon de l’euro. La semaine dernière, la détermination du président de la Fed Warsh a fait bouger les lignes du côté du dollar. Malgré un environnement de risque plus favorable et des prix de l’énergie plus cléments, l’euro n’est pas de taille face au billet vert. Le cours EUR/USD s’infléchit vers 1,14. Le plancher de l’année à 1,1325 constitue le prochain point de référence technique.
Le cours EUR/USD continue à s’infléchir vers 1,1325