
Perspectives économiques pour la Belgique
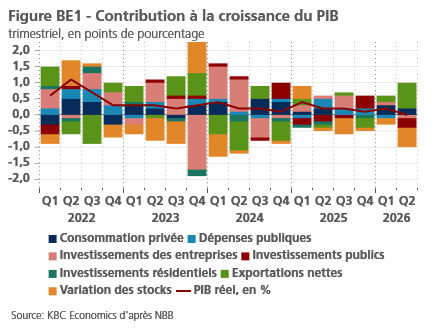
L’estimation rapide pour la croissance du PIB belge au deuxième trimestre 2026 s’est confirmée à 0,0 % sur la période. La stagnation de l’activité économique implique une décélération par rapport à la croissance de 0,2 % enregistrée au premier trimestre. En regardant les composantes du PIB, la croissance de la consommation privée est passée de 0,6 % à un taux encore étonnamment bon de 0,4 %. L’investissement dans le logement a continué de croître, bien que lentement (+0,2 %). L’investissement des entreprises s’est contracté de 0,7 %. L’investissement public a chuté d’au moins 8,0 %, tandis que la consommation publique a légèrement augmenté de 0,1 %. Les flux commerciaux ont de nouveau surpris à la hausse : les exportations et importations de biens et services ont toutes deux augmenté, respectivement de 2,9 % et 1,9 %, ce qui a entraîné une contribution positive des exportations nettes à la croissance économique (+0,8 point de pourcentage). Enfin, la contribution des variations des stocks à la croissance du PIB a été largement négative à -0,6 point de pourcentage (voir figure BE1). Vu à travers l’approche de production du PIB, la croissance de la valeur ajoutée dans le secteur des services était légèrement supérieure (+0,3 %) à celle du premier trimestre (+0,2 %). Dans la construction, la valeur ajoutée est revenue à une croissance négative (-0,2 %) après une croissance positive au premier trimestre (+0,5 %), tandis que dans l’industrie, la croissance de la valeur ajoutée est devenue plus négative (-0,6 % contre -0,2 % au premier trimestre).
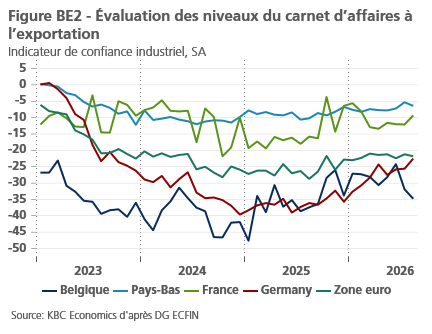
Contrairement à la zone euro, les indicateurs de sentiment en Belgique se sont aggravés en août. L’indicateur économique du BNB a baissé après avoir légèrement augmenté pendant trois mois consécutifs. La confiance s’est détériorée tant dans l’industrie que dans la construction. La confiance des consommateurs a également diminué en août, principalement en raison des attentes plus pessimistes des consommateurs concernant la situation économique générale. Par ailleurs, l’environnement extérieur reste difficile, avec encore beaucoup d’incertitude autour du conflit au Moyen-Orient. La hausse des prix de l’énergie reste particulièrement un problème, car l’économie belge est relativement vulnérable à un tel choc en raison d’une combinaison structurelle d’un secteur industriel très sensible à l’énergie, d’une dépendance extrême aux importations de combustibles fossiles et d’un système de fixation des salaires rigide. Le choc actuel pourrait déclencher une nouvelle indexation des salaires et une nouvelle perte de compétitivité des entreprises belges. Un fait préoccupant à cet égard est que, bien que les flux commerciaux belges aient montré une croissance positive au cours des deux premiers trimestres de l’année, les dirigeants du secteur manufacturier ont de nouveau évalué leur portefeuille de commandes à l’exportation de manière moins favorable durant les mois d’été (voir figure BE2). Cela pourrait indiquer que les exportations belges vont à nouveau baisser au second semestre de l’année.
Le risque de s’accentuer
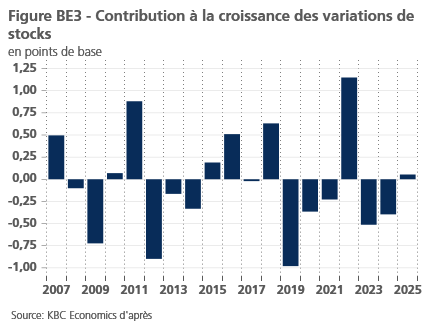
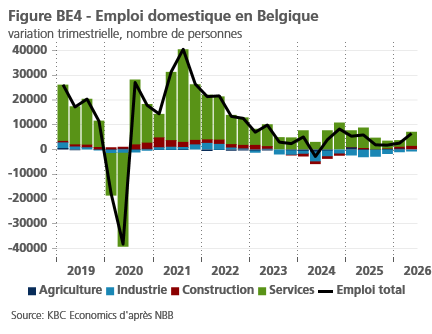
L’incertitude quant à la croissance de l’année 2026 reste élevée. Une question particulière est de savoir comment la composante des stocks influencera davantage le PIB pour le reste de l’année. Compte tenu de la forte contribution négative des variations des stocks à la croissance du PIB au premier et au deuxième trimestre, en plus d’un report négatif de 2025, la probabilité que des changements dans les stocks pèsent fortement sur la croissance annuelle du PIB 2026 est élevée. Une évaluation précise reste cependant difficile, car les variations des stocks (y compris les divergences statistiques) constituent une composante de dépenses notoirement volatile du PIB (voir figure BE3). La consommation privée, qui s’est montrée assez résiliente au premier semestre 2026 malgré un environnement négatif, constitue une autre grande incertitude. Probablement, comme au premier trimestre, le développement du deuxième trimestre a été motivé par une nouvelle baisse du taux d’épargne (chiffre du deuxième trimestre encore incertain). De plus, la croissance de l’emploi, bien que restant faible, a légèrement augmenté au deuxième trimestre (avec 6 490 personnes ajoutées à la population active), ce qui a peut-être également soutenu la consommation plus récemment (voir figure BE4). Nous supposons que la croissance de la consommation privée devrait s’affaiblir dans la seconde moitié de 2026 et rester plutôt sombre en 2027, car elle risque d’être négativement impactée par la hausse des prix de l’énergie, soit par le canal de confiance, soit par l’impact défavorable d’une inflation plus élevée sur le pouvoir d’achat.
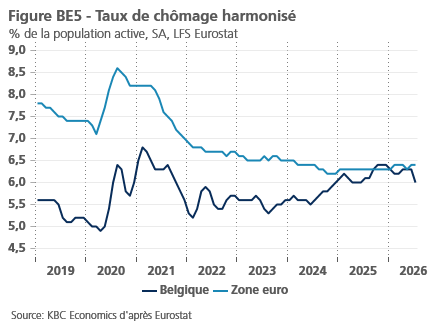
Nous restons prudents quant à la croissance trimestrielle belge au second semestre 2026 et avons maintenu les perspectives de croissance réelle du PIB en 2026 inchangées à 0,6 %. Nous avons cependant réduit la projection de croissance du PIB pour 2027, de 1,1 % à 0,9 %, suite à la hausse continue des prix de l’énergie. Les risques pour le scénario de croissance sont également clairement à la baisse, avec une intensification de la crise énergétique et/ou des problèmes importants de la chaîne d’approvisionnement constituant les plus grandes menaces pour l’économie belge. Nous avons également légèrement modifié les perspectives pour le chômage de fin d’année. Étonnamment, le taux de chômage harmonisé en Belgique est tombé à 6,0 % en juillet, contre 6,3 % en juin (voir figure BE5). La série, basée sur l’enquête sur la population active d’Eurostat, a été relativement volatile au cours de l’année écoulée avec plusieurs révisions des données passées, probablement influencées par la réforme des allocations chômage en Belgique. Néanmoins, ce chiffre plus bas de juillet nous a permis de mettre à jour légèrement les perspectives du taux de chômage, à 6,5 % et 6,3 % respectivement fin 2026 et 2027.
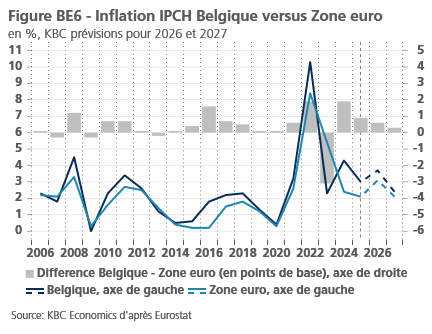
L’inflation belge (basée sur le IPCH) est montée à 4,2 % en août, contre 3,7 % en juillet. Cette hausse est entièrement due à une inflation énergétique plus élevée (de 15,1 % à 21,8 %). L’inflation sous-jacente (qui exclut l’énergie et l’alimentation) et l’inflation alimentaire sont restées stables, donc le chiffre d’août ne laissait pas présager une inflation énergétique. Avec 4,2 % et 3,2 % respectivement, l’inflation globale et sous-jacente belge est supérieure de 0,9 point et 1,0 point de pourcentage par rapport aux chiffres respectifs de la zone euro. Actuellement, 17 des 21 pays de la zone euro affichent un taux d’inflation inférieur à celui de la Belgique. Comme la hausse de l’inflation cet été a été plus forte que prévu et, plus important encore, les prix de l’énergie ont fortement augmenté ces dernières semaines, nous avons révisé à la hausse les perspectives pour l’inflation annuelle IPCH 2026, passant de 3,2 % à 3,7 %. Les perspectives d’inflation pour 2027 sont désormais de 2,4 %, contre 2,1 % auparavant. Comme cela a été le cas lors de 16 des 20 dernières années, l’inflation annuelle belge en 2026 et 2027 finira très probablement encore par être supérieure à celle de la zone euro (voir figure BE6). De plus, le conflit persistant au Moyen-Orient a rendu l’environnement économique nettement plus incertain, créant d’importants risques à la hausse pour l’inflation.