

Perspectives Économiques octobre 2026
Lisez l'intégralité de la publication ci-dessous ou cliquez ici pour ouvrir le fichier PDF.
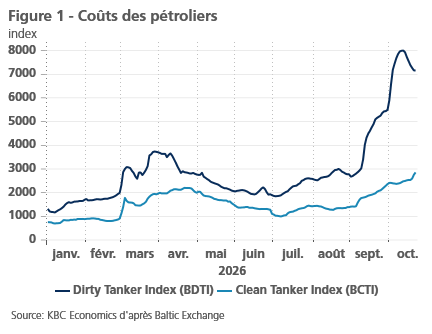
- Alors qu'aucune issue au conflit au Moyen-Orient ne se dessine, les prix de l'énergie ont poursuivi leur hausse. C'est particulièrement le cas des prix du gaz naturel, qui sont passés de 70 EUR/MWh à la fin du mois d'août à 88 EUR/MWh au 19 octobre, sous l'effet également d'un épisode de temps froid et du faible niveau des réserves de l'Union européenne. Les prix du pétrole sont passés de 90 USD le baril à la fin du mois d'août à 109 USD le baril au 19 octobre. Outre la hausse du prix du brut, les tensions s'accentuent dans la chaîne d'approvisionnement pétrolière, les tarifs du transport maritime par pétrolier ayant fortement augmenté.
- L'inflation dans la zone euro est passée de 3,2% à 3,8% en septembre. La hausse des prix de l'énergie en a une nouvelle fois été le principal moteur. L'inflation sous-jacente a progressé de 2,4% à 2,5%. Cette hausse s'explique par une importante accélération de l'inflation dans les services, en partie liée à des effets saisonniers. Dans le même temps, l'inflation sous-jacente des biens a ralenti. Compte tenu de chiffres d'inflation plus élevés qu'attendu et de la hausse des prix de l'énergie, nous relevons notre prévision d'inflation de 3,0% à 3,1% pour 2026 et de 2,1% à 2,3% pour 2027.
- Aux États-Unis, l'inflation a accéléré en septembre, passant de 3,4% à 3,7%. Cette hausse a été largement alimentée par les prix de l'énergie. Toutefois, l'inflation sous-jacente est également restée soutenue, progressant de 2,5% à 2,6%. Tant l'inflation sous-jacente des biens que celle des services se sont accélérées. La première a notamment été portée par la hausse des prix des véhicules et des produits technologiques. La seconde a été alimentée notamment par l'augmentation des coûts du logement et des transports publics. Compte tenu de la vigueur des chiffres d'inflation et de la hausse des prix du pétrole, nous relevons notre prévision d'inflation de 3,4% à 3,5% pour 2026 et de 2,6% à 2,8% pour 2027.
- L'économie de la zone euro a une nouvelle fois démontré sa résilience à la fin du troisième trimestre, les indicateurs de confiance des entreprises restant à des niveaux élevés, à l'exception du secteur de la construction. Les vents contraires se renforcent toutefois avec la poursuite de la hausse des prix de l'énergie et le durcissement des conditions financières. Par ailleurs, les risques politiques augmentent. Nous maintenons dès lors notre prévision de croissance du PIB à 0,9% pour 2026, mais abaissons celle de 2027 de 0,9% à 0,8%.
- Aux États-Unis, la croissance du PIB reste soutenue. La croissance du deuxième trimestre a été révisée à la hausse grâce à une contribution plus importante de l'investissement et de la consommation. La croissance du troisième trimestre devrait également rester solide, la consommation et les investissements non résidentiels demeurant robustes tandis que les stocks se redressent. Les indicateurs de confiance continuent d'indiquer une croissance soutenue au cours des prochains trimestres. Nous relevons nos prévisions de croissance du PIB pour 2026 et 2027 de 0,1 point de pourcentage chacune, à respectivement 2,2% et 2,1%.
- La combinaison d'une croissance économique solide, d'un marché du travail tendu et d'une inflation supérieure à l'objectif devrait inciter les banques centrales à poursuivre le relèvement de leurs taux directeurs. Nous anticipons une hausse des taux de la Réserve fédérale américaine et de la Banque centrale européenne en décembre, ainsi qu'un nouveau relèvement de taux de la BCE au premier trimestre 2027. La hausse des prix de l'énergie, les dépenses liées à l'intelligence artificielle et les inquiétudes concernant les dettes souveraines ont poussé à la hausse les rendements obligataires à dix ans dans le monde entier. Les écarts de taux au sein de la zone euro se creusent également sous l'effet de préoccupations politiques croissantes.
- L'économie chinoise poursuit une trajectoire de croissance déséquilibrée mais globalement conforme aux objectifs. Le PIB a progressé de 4,5% en glissement annuel au troisième trimestre, un chiffre légèrement supérieur à notre prévision de 4,4%. Cette performance nous conduit à relever nos prévisions de croissance moyenne du PIB à 4,6% pour 2026 et à 4,3% pour 2027. Toutefois, les dynamiques sous-jacentes montrent que les déséquilibres restent importants : la vigueur des exportations compense toujours la faiblesse de la demande intérieure.
Les prix de l'énergie continuent de grimper
La guerre au Moyen-Orient continue de dominer les marchés de l'énergie. Alors que les États-Unis maintiennent leur blocus des exportations énergétiques iraniennes, l'Iran poursuit ses attaques contre les pétroliers tentant de traverser le détroit d'Ormuz. Le conflit entre les Houthis et l'Arabie saoudite continue également de s'intensifier, les Houthis ayant mené des frappes contre plusieurs cibles saoudiennes, dont l'aéroport international de Riyad. En l'absence de toute perspective de résolution du conflit, les prix du pétrole poursuivent leur hausse. Au 19 octobre, ils atteignaient 109 USD par baril, contre 90 USD fin août.
Malgré la poursuite du conflit, les exportations en provenance du Golfe se redressent progressivement grâce à l'augmentation des transferts de navire à navire dans le golfe d'Oman et à la reprise des flux dans l'oléoduc est-ouest en Arabie saoudite. Les exportations du Golfe ont atteint 13,9 millions de barils par jour en septembre, soit 4,4 millions de barils par jour de plus qu'en août.
Le transport du pétrole hors du Moyen-Orient est toutefois devenu plus coûteux. En raison de primes d'assurance plus élevées, d'itinéraires maritimes plus longs et de la nécessité de recourir davantage aux transferts de navire à navire, les tarifs du fret pétrolier ont fortement augmenté (voir figure 1). Le coût du transport du pétrole brut en particulier a été multiplié par six depuis le début de l'année, comme l'indique le Baltic Dirty Tanker Index. Le coût du transport des produits raffinés, mesuré par le Baltic Clean Tanker Index, a quant à lui doublé.
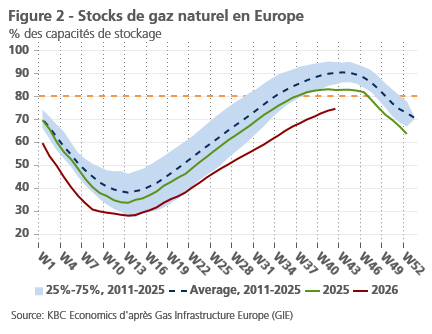
La prolongation du conflit provoque également des tensions sur les marchés du gaz naturel, étant donné qu'environ 20% de l'approvisionnement mondial en GNL transitait par le détroit avant le conflit. Les prix européens du gaz naturel sont passés de 70 EUR/MWh à la fin du mois d'août à 88 EUR/MWh au 19 octobre. Une période de temps froid, notamment en Europe centrale, ainsi que la faiblesse des vents ont également contribué à la hausse récente des prix. Plus inquiétant, l'Europe aborde la saison hivernale avec des réserves historiquement faibles.
L'énergie continue de dominer l'inflation dans la zone euro
L'inflation énergétique a de nouveau constitué le principal moteur de la hausse de l'inflation globale dans la zone euro en septembre, celle-ci atteignant 3,8%. Les prix des produits alimentaires non transformés et des services ont également augmenté à la fin du troisième trimestre. Dans le cas des services, il est probable que des facteurs saisonniers volatils aient contribué à cette hausse, ce qui rend une correction en octobre relativement plausible.
Septembre ne sera probablement pas le dernier mois marqué par une accélération de l'inflation. La forte augmentation des prix de l'énergie en octobre alimentera une nouvelle hausse de l'inflation. Le fait que les composantes liées aux pressions sur les prix aient progressé dans toutes les enquêtes de confiance des entreprises renforce ce scénario. Comme indiqué précédemment, il n'existe actuellement que peu de raisons de croire à une baisse des prix de l'énergie dans les mois à venir, les conflits au Moyen-Orient et en Ukraine se poursuivant et les réserves de gaz européennes restant faibles (voir figure 2). Cette situation entretient la nervosité sur les marchés de l'énergie, comme en témoigne la forte volatilité des contrats à terme sur le gaz naturel.
Compte tenu de la récente hausse des prix de l'énergie, nous relevons notre prévision d'inflation pour 2026 de 0,1 point de pourcentage, à 3,1%, et celle pour 2027 de 0,2 point de pourcentage, à 2,3%.
L'inflation américaine repart à la hausse
L'inflation américaine est passée de 3,4% à 3,7% en rythme annuel en septembre. Sur une base mensuelle, l'indice des prix à la consommation a progressé de 0,6%. Cette hausse s'explique principalement par un bond de 5,2% des prix de l'énergie par rapport au mois précédent. Les prix alimentaires, en revanche, sont restés inchangés.
L'inflation sous-jacente est également restée soutenue. Elle est passée de 2,5% à 2,6% en rythme annuel en septembre. Sur une base mensuelle, elle a progressé de 0,25%. Cette hausse a été généralisée. Les prix des biens sous-jacents ont augmenté de 0,3% sur un mois. L'augmentation de 0,7% des prix des voitures et camions d'occasion est particulièrement notable dans cette catégorie. Les indicateurs avancés laissaient pourtant entrevoir une modération de cette composante importante.
L'essor des prix des puces mémoire lié à l'intelligence artificielle exerce également une pression à la hausse sur les prix des équipements informatiques, qui ont progressé de 0,9% le mois dernier. À l'inverse, les produits pharmaceutiques ont contribué à freiner l'inflation ces derniers mois grâce à la poursuite du programme Medicare de négociation du prix des médicaments, à la baisse des prix des traitements GLP-1 et à l'arrivée de nouveaux médicaments génériques sur le marché.
Les prix des services sous-jacents ont également augmenté de 0,4% sur un mois. Les coûts du logement se sont accélérés en raison d'une nouvelle hausse des tarifs hôteliers. Les loyers imputés aux propriétaires sont également restés soutenus, progressant de 0,35% sur un mois. Compte tenu du ralentissement observé dans les prix de l'immobilier résidentiel et dans les nouveaux loyers du marché, nous continuons toutefois à considérer que cette accélération de l'inflation du logement sera temporaire.
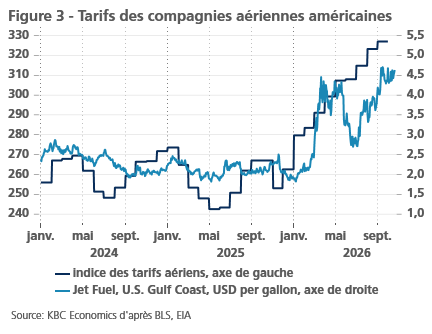
D'autres catégories de services ont également enregistré des hausses importantes. Les tarifs aériens ont de nouveau fortement augmenté (voir figure 3). Cette hausse s'explique par l'augmentation des prix du kérosène et par la faillite de Spirit Airlines.
À l'avenir, la forte inflation des prix à la production et des prix à l'importation, combinée à la poursuite de la hausse des prix pétroliers, laisse présager des chiffres d'inflation toujours soutenus. Les preuves d'effets de second tour liés à la hausse des prix du pétrole restent toutefois limitées, dans la mesure où l'inflation salariale demeure contenue. Dans l'ensemble, nous relevons notre prévision d'inflation de 3,4% à 3,5% pour 2026 et de 2,6% à 2,8% pour 2027.
Les entreprises de la zone euro restent confiantes, les consommateurs hésitent
L'indicateur PMI, qui mesure la confiance des entreprises européennes dans l'économie, a de nouveau progressé en septembre et a même atteint son niveau le plus élevé depuis plus de trois ans dans la zone euro, à 53,10. L'amélioration a été particulièrement marquée dans le secteur des services, mais une légère progression a également été observée dans l'industrie manufacturière. Dans les deux secteurs, les investissements liés aux technologies de l'information ont été identifiés comme un facteur important de soutien à la croissance. Dans l'industrie manufacturière, l'activité a en outre été soutenue par les dépenses de défense.
Les indices PMI des services et de l'industrie manufacturière se situaient confortablement au-dessus du seuil de 50 en septembre, signalant une expansion de l'activité économique. Comme les mois précédents, cet optimisme n'était toutefois pas partagé par les entreprises de construction. L'indicateur de confiance du secteur s'est légèrement redressé en septembre mais est resté nettement en territoire de contraction. La construction résidentielle a, en particulier, de nouveau fortement reculé.
En Allemagne, l'indicateur du climat des affaires IFO a poursuivi sa progression en septembre pour atteindre son niveau le plus élevé depuis mai 2023. À la fin du troisième trimestre, les entreprises allemandes se sont montrées plus optimistes tant à l'égard de la situation économique actuelle que de leurs perspectives pour les six prochains mois.
Le sentiment majoritairement positif des entreprises contraste avec la prudence des consommateurs. La confiance des ménages a reculé en septembre après un léger rebond au cours des mois précédents et demeure à un niveau faible (voir figure 4). Tant la situation économique actuelle que les perspectives préoccupent les consommateurs de la zone euro, ce qui pèse sur leur volonté d'effectuer des achats importants. Par rapport au mois d'août, les perspectives d'emploi des ménages et des entreprises sont restées relativement stables, ce qui témoigne de la résilience du marché du travail.
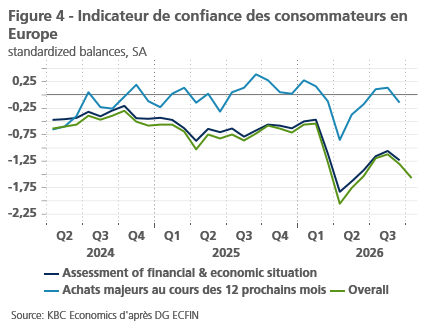
Les nombreux vents contraires apparus récemment pour la zone euro se sont manifestés après la réalisation des enquêtes auprès des entreprises et des consommateurs. La nouvelle hausse des prix de l'énergie, les troubles politiques et les manifestations en Espagne et en France, ainsi que la forte remontée des rendements obligataires souverains, ne sont donc pas encore pleinement intégrés dans ces indicateurs.
Par ailleurs, plusieurs statistiques d'activité ont déçu en août, notamment les commandes industrielles allemandes, les exportations allemandes et la production industrielle de la zone euro. Nous maintenons dès lors notre prévision de croissance de 0,9% pour 2026. Pour 2027, nous abaissons notre prévision de croissance de 0,1 point de pourcentage à 0,8%, principalement en raison du choc énergétique et de la hausse des rendements obligataires souverains.
La hausse des taux d'intérêt augmentera les dépenses publiques des pays de la zone euro et contraindra les gouvernements à adopter davantage de mesures budgétaires restrictives, au détriment de la croissance. Cette problématique est particulièrement marquée en France, où l'écart de taux par rapport à l'Allemagne s'est le plus fortement accru. Les coûts d'emprunt plus élevés compliqueront non seulement les ajustements budgétaires, mais pèseront également sur les investissements des entreprises et des ménages tout en encourageant l'épargne, freinant ainsi la croissance économique.
L'économie américaine est en excellente santé
L'économie américaine demeure robuste. La croissance du PIB du deuxième trimestre a été révisée à la hausse, passant de 1,5% à 2,2% en rythme annualisé. Cette révision résulte principalement d'une consommation et d'investissements fixes plus dynamiques.
La consommation devrait également contribuer fortement à la croissance du troisième trimestre. Les dépenses réelles de consommation des ménages ont progressé de 0,6% en août. Les ventes au détail ayant augmenté de 0,8% sur un mois, la consommation devrait rester soutenue en septembre.
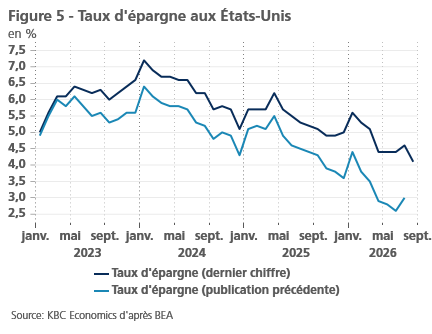
Dans sa dernière publication, le Bureau of Economic Analysis a également fortement révisé à la hausse le revenu disponible réel. En conséquence, le taux d'épargne a fait l'objet d'une révision significative à la hausse (voir figure 5). Bien que ce taux d'épargne continue de suivre une trajectoire baissière, le risque d'un ralentissement brutal de la consommation apparaît désormais nettement plus faible.
Les investissements non résidentiels devraient également contribuer fortement à la croissance du PIB au troisième trimestre, comme en témoignent la nette progression des dépenses de construction en août et la poursuite de la hausse des importations de biens d'équipement technologiques. Comme au trimestre précédent, les exportations nettes devraient avoir une contribution négative à la croissance au troisième trimestre, le déficit commercial s'étant creusé en juillet comme en août. Cet effet devrait toutefois être compensé cette fois par une forte contribution des stocks.
Les indicateurs de confiance des entreprises continuent également de témoigner de la résilience de l'économie américaine. La progression de l'indice PMI composite de S&P Global est particulièrement remarquable puisqu'il est passé d'un point bas de 50,3 en mars à 58,4 en septembre.
Les dernières statistiques relatives au marché du travail ont toutefois été un peu plus faibles. Seuls 29.000 emplois ont été créés en septembre, tandis que les chiffres des deux mois précédents ont été révisés à la baisse de 60.000 emplois au total. Même si ce résultat est inférieur aux attentes, il n'est pas particulièrement préoccupant. Avec 51 000 emplois, la moyenne mobile sur trois mois reste globalement cohérente avec le rythme de création d'emplois nécessaire pour stabiliser le marché du travail. Cette analyse est confirmée par le taux de chômage, qui n'a augmenté que marginalement, passant de 4,14% à 4,17%.
Dans l'ensemble, nous ne modifions pas nos prévisions trimestrielles de croissance du PIB. Compte tenu de la révision à la hausse des chiffres de croissance du premier semestre, nous relevons notre prévision de croissance pour 2026 de 2,1% à 2,2%. Les effets d'acquis conduisent également à relever la prévision pour 2027 de 2,0% à 2,1%. Les principaux risques demeurent néanmoins nombreux : un ralentissement des investissements liés à l'intelligence artificielle, une croissance plus faible de la productivité, une reprise de la guerre commerciale ou encore un choc énergétique plus sévère.
La croissance déséquilibrée de la Chine se poursuit
L'économie chinoise continue d'afficher une croissance déséquilibrée, mais globalement conforme aux objectifs. Au troisième trimestre, le PIB a progressé de 4,5% sur un an, soit 1,2% par rapport au trimestre précédent. Ce résultat représente une accélération par rapport au trimestre précédent et est légèrement supérieur à notre prévision de 4,4%. Toutefois, les détails restent préoccupants, les déséquilibres entre un secteur exportateur très dynamique et une demande intérieure faible demeurant marqués.
Au troisième trimestre, la production industrielle a progressé de 5,1% sur un an tandis que le commerce de détail n'a augmenté que de 0,7%. Une part croissante de la production industrielle chinoise est destinée aux marchés étrangers, les exportations de septembre étant supérieures de 29,6% à leur niveau de l'année précédente. Les partenaires commerciaux de la Chine manifestent une insatisfaction croissante face à cette progression des parts de marché chinoises et aux menaces qu'elle fait peser sur les industries nationales.
L'accord conclu plus tôt ce mois-ci entre la Chine et l'Union européenne illustre cette évolution. Celui-ci limitera au cours des prochaines années les importations européennes de véhicules hybrides électriques chinois au moyen de quotas. Même s'il ne s'agit que d'une mesure temporaire qui s'attaque davantage aux symptômes du déficit de compétitivité européen qu'à ses causes profondes, cet accord souligne que la dépendance croissante de la Chine aux exportations n'est pas sans risques.
Dans le même temps, les facteurs qui freinent la demande intérieure persistent. Le marché immobilier reste en phase de correction, le marché du travail continue de montrer des signes de faiblesse et la confiance des consommateurs demeure très faible. Il convient également de souligner la faiblesse persistante de l'investissement, qui s'est contracté de 7,2% entre le début de l'année et septembre par rapport à la même période de l'année précédente.
Nous anticipons dès lors une croissance stable au quatrième trimestre 2026, de 1,2% par rapport au trimestre précédent, suivie d'un ralentissement structurel progressif mais modéré dans les trimestres suivants. Compte tenu du chiffre de croissance du PIB du troisième trimestre légèrement supérieur aux attentes, nous relevons notre prévision de croissance moyenne pour 2026 de 4,5% à 4,6% ainsi que celle pour 2027 de 4,2% à 4,3%. L'inflation reste quant à elle inchangée, à 1,1% en moyenne annuelle en 2026 comme en 2027, soit un niveau inférieur à l'objectif des autorités monétaires.
La BCE et la Fed restent en mode resserrement monétaire
La Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed) ont toutes deux relevé leurs taux directeurs de 25 points de base en septembre, les portant respectivement à 2,50% et 3,875%. Cette décision était conforme à nos attentes ainsi qu'à celles du marché.
Dans un contexte d'inflation toujours élevée, principalement alimentée par la hausse récente des prix de l'énergie, nous maintenons nos anticipations de politique monétaire pour les deux banques centrales. Nous estimons que la BCE relèvera encore son taux directeur à 2,75% en décembre 2026, puis à 3,0% en mars 2027. Lors de ces deux réunions, elle pourra s'appuyer sur de nouvelles projections macroéconomiques élaborées par ses économistes.
Nous anticipons également une nouvelle hausse de 25 points de base de la part de la Fed en décembre, portant son taux directeur à 4,125%, ce qui marquerait le point culminant du cycle actuel de resserrement monétaire. Ce scénario est cohérent avec les projections médianes publiées dans les « dot plots » de septembre, qui reflètent les anticipations individuelles des gouverneurs de la Fed concernant les principales variables macrofinancières.
Les risques entourant ce scénario de taux restent toutefois clairement orientés à la hausse, compte tenu de l'incertitude géopolitique persistante et de ses conséquences potentielles sur les prix de l'énergie, tant en termes d'ampleur que de durée. Cette inquiétude se reflète d'ailleurs dans les anticipations des marchés, qui tablent sur des taux terminaux plus élevés que ceux retenus dans notre scénario.
L'une des raisons pour lesquelles nous adoptons une vision plus modérée est que les conditions financières se sont déjà nettement durcies sous l'effet de la remontée des taux d'intérêt à long terme. Cette évolution découle en grande partie de la situation budgétaire américaine ainsi que des besoins de financement liés à l'intelligence artificielle, qui absorbent une part croissante de l'épargne mondiale disponible. Du point de vue européen, ce durcissement constitue largement un facteur externe qui réalise une partie du travail de resserrement à la place de la BCE.
Une deuxième raison est que, contrairement à la BCE, nous estimons que l'inflation sous-jacente moyenne dans la zone euro reviendra déjà à l'objectif de 2% en 2028, en raison d'effets de second tour plus limités qu'anticipé par la Banque centrale. Ensemble, ces deux éléments suggèrent que deux hausses de taux supplémentaires devraient suffire au cours de ce cycle monétaire.
La BCE réduit progressivement son bilan, contrairement à la Fed
Parallèlement à leurs décisions relatives aux taux d'intérêt, la Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed) poursuivent leurs politiques de gestion de bilan. Ces politiques influencent la quantité de liquidités présente dans le système financier et affectent également les rendements des obligations d'État.
À l'heure actuelle, la politique quantitative de la BCE fonctionne largement en pilote automatique. Les obligations détenues dans le cadre de l'APP (Asset Purchase Programme) et du PEPP (Pandemic Emergency Purchase Programme) ne sont plus réinvesties à leur échéance. En conséquence, la banque centrale retire progressivement du marché les liquidités qu'elle avait injectées au cours des années d'assouplissement quantitatif. Selon la dernière révision de sa stratégie monétaire, la BCE entend réduire intégralement ces deux portefeuilles de manière passive. Cette trajectoire est donc pleinement prévisible pour les marchés financiers.
L'élargissement récent des écarts de taux d'intérêt au sein de l'Union monétaire soulève toutefois la question de la réaction de la BCE. Les spreads souverains n'évoluent pas de manière uniforme entre les pays, les tensions étant actuellement particulièrement marquées en France ainsi que dans des pays fortement corrélés, comme la Belgique. Cette situation fragmente la transmission de la politique monétaire à l'économie réelle via le canal budgétaire. Elle accroît également le risque que les inquiétudes concernant la soutenabilité des finances publiques déclenchent une dynamique autoentretenue de hausse des taux d'intérêt susceptible, à terme, de menacer la stabilité financière de la zone euro.
La question est donc de savoir comment la BCE pourrait réagir dans un tel contexte. En théorie, plusieurs instruments sont à sa disposition : une communication ciblée sur les marchés, une suspension temporaire de la réduction des portefeuilles APP et/ou PEPP, l'activation du Transmission Protection Instrument (TPI) ou encore le recours au programme Outright Monetary Transactions (OMT).
Le scénario le plus plausible est que la BCE tente d'abord de stabiliser les marchés par la communication. En 2022, Isabel Schnabel avait adopté une approche similaire lors de la forte hausse du spread italien. Elle avait alors évoqué un écart d'environ 250 points de base comme seuil susceptible de déclencher une réaction de la BCE en l'absence de justification économique fondamentale. Or, le spread italien se situe actuellement autour de 110 points de base, soit moins de la moitié de ce niveau. Cela suggère qu'une telle intervention verbale n'est probablement pas imminente. Il convient toutefois de noter que l'attention des marchés se porte aujourd'hui davantage sur la France que sur l'Italie.
Si la communication devait s'avérer insuffisante, l'activation du TPI apparaîtrait comme une option plus crédible qu'une interruption du processus de réduction des portefeuilles APP ou PEPP. Le TPI a précisément été conçu pour répondre à ce type de tensions et peut, en théorie, être utilisé de manière flexible et sans limite prédéfinie sur les marchés nationaux faisant face à des pressions injustifiées. À l'inverse, suspendre la réduction des portefeuilles pourrait semer le doute quant à la crédibilité du cadre stratégique de la BCE. Une mesure présentée comme temporaire pourrait devenir permanente, créant une incertitude sur la taille finale du bilan de l'institution. Par ailleurs, les montants relativement modestes des réinvestissements mensuels seraient sans doute insuffisants pour mener des interventions véritablement crédibles.
Toutefois, la simple possibilité d'une intervention de la BCE peut créer un problème d'aléa moral pour les gouvernements concernés, même si l'utilisation du TPI est conditionnelle. Le risque est celui d'une « domination budgétaire », dans laquelle la politique monétaire finirait par être contrainte par les besoins de financement des États. Les autorités budgétaires pourraient alors être tentées de relâcher leur discipline, en comptant sur l'intervention de la banque centrale en cas de tensions excessives. La déclaration du candidat à la présidence française Jean‑Luc Mélenchon, selon laquelle la Banque de France devrait effacer de son bilan les obligations de l'État français qu'elle détient, illustre ce risque.
La situation est différente aux États-Unis. Contrairement à la BCE, la Fed a mis fin en décembre 2025 à sa politique de réinvestissement partiel des actifs détenus dans son portefeuille monétaire, estimant que la liquidité du système financier était passée d'un niveau « abondant » à un niveau simplement « ample ». Craignant toutefois que cette réduction ait été trop rapide, elle a simultanément lancé un nouveau programme d'achats de bons du Trésor à court terme dans le cadre de sa politique dite de « reserve management ». En pratique, la Fed est ainsi passée en une seule étape du resserrement quantitatif à une forme limitée d'assouplissement quantitatif.
Depuis août 2026, ces achats ont temporairement été ramenés à zéro jusqu'à la mi-novembre, la Fed considérant que la liquidité disponible est actuellement suffisante. Cette pause correspond à la vision du nouveau président de la Fed, Kevin Warsh, historiquement critique à l'égard de la taille importante du bilan de la banque centrale. L'une des équipes de travail qu'il a mises en place examine précisément la taille et la composition optimales du bilan de la Fed ainsi que la pertinence de l'objectif actuel de réserves « amples ». Les conclusions de ces travaux devraient apporter davantage de clarté sur la future stratégie de bilan de la banque centrale américaine, qui pourrait à terme adopter une orientation plus restrictive.
Les rendements obligataires augmentent, avec une divergence entre les États-Unis et l'Allemagne
Les rendements obligataires allemands et américains ont augmenté au cours des dernières semaines, tant en termes nominaux qu'en termes réels, c'est-à-dire corrigés de l'inflation. Ce mouvement a toutefois été principalement américain et seulement dans une moindre mesure européen. Il résulte essentiellement des importants besoins de financement du gouvernement américain ainsi que du financement croissant des investissements liés à l'intelligence artificielle, qui absorbent une part croissante de l'épargne disponible au niveau mondial. Ce phénomène est beaucoup plus marqué aux États-Unis qu'en Europe.
À court terme, les marchés financiers s'inquiètent de la capacité à financer les investissements massifs liés à l'intelligence artificielle. Cette préoccupation a alimenté une plus grande aversion au risque sur les marchés obligataires. Dans un mouvement de recherche de sécurité, les rendements des obligations de référence à dix ans ont légèrement reflué. Nous estimons néanmoins qu'ils resteront relativement élevés et volatils pendant encore un certain temps.
Pour les courbes de taux américaine et allemande, notre scénario prévoit un aplatissement, principalement sous l'effet de la hausse attendue des taux directeurs sur la partie courte de la courbe. Cette anticipation est déjà clairement visible dans la pente actuelle des courbes jusqu'à l'échéance de deux ans. Au-delà de cette maturité, nous n'anticipons pas de pentification supplémentaire, ce qui reflète notre conviction que les taux d'intérêt à long terme sont désormais proches de leur point haut du cycle.
Des écarts de taux nettement plus élevés au sein de l'UEM
Sous l'effet des risques politiques et budgétaires en Europe, les écarts de taux d'intérêt entre les obligations souveraines des pays de la zone euro se sont fortement creusés ces dernières semaines. Parmi les facteurs à l'origine de ce mouvement figurent les tensions politiques en France à l'approche de l'élection présidentielle, les élections législatives prévues en Espagne, la paralysie politique croissante en Allemagne ainsi que les négociations budgétaires difficiles en Belgique. Cette évolution a concerné l'ensemble de la zone euro, mais la France et les marchés fortement corrélés, comme la Belgique, ont été particulièrement touchés.
L'élargissement des spreads ne résulte pas seulement de la hausse des taux d'intérêt dans les pays concernés. Il est également lié à la récente baisse du rendement de l'obligation allemande de référence, conséquence d'un mouvement de recherche de sécurité de la part des investisseurs. Ce phénomène de « fuite vers la qualité » a également été observé récemment sur les obligations d'État américaines à dix ans.
Nous estimons que cette hausse des écarts de taux ne sera pas entièrement résorbée à court terme, sans pour autant déboucher nécessairement sur une nouvelle crise de la dette européenne. Les spreads pourraient encore augmenter modérément par rapport à leurs niveaux actuels et atteindre un sommet au printemps 2027. Après l'élection présidentielle française, ils devraient progressivement se stabiliser puis revenir vers des niveaux proches des niveaux actuels d'ici la fin de l'année 2027.
Un euro plus faible
En raison de la dégradation de la perception du risque en Europe et de l'élargissement des écarts de taux d'intérêt à long terme au détriment de la zone euro, l'euro s'est affaibli face au dollar américain pour atteindre 1,12 USD par euro. Les facteurs à l'origine de cette évolution étant susceptibles de persister pendant une période prolongée, la faiblesse de l'euro devrait elle aussi se prolonger.
L'euro devrait atteindre un point bas au premier trimestre 2027, à l'approche de l'élection présidentielle française. Par la suite, il pourrait se stabiliser puis se redresser progressivement face au dollar. Cette appréciation future reposerait principalement sur la surévaluation fondamentale du dollar américain.
Tous les cours/prix historiques, statistiques et graphiques sont à jour, jusqu'au 20 octobre 2026 inclus, sauf indication contraire. Les positions et prévisions fournies sont celles du 20 octobre 2026.