
Le moment Anthropic
Anthropic a investi au total 107 milliards de dollars dans la plus grande introduction en bourse jamais réalisée. Le conte de fées éphémère de plus de 2 000 milliards de dollars a toutefois refait surgir les doutes au sujet de l’IA. La progression des valorisations n’est-elle pas bien plus rapide que la réalité économique sous-jacente? Pour OpenAI, franchir le pas vers les marchés publics s’avère donc plutôt compliqué.
Du haut de ses quatre ans à peine, le principal concurrent d’OpenAI dans le domaine de l’IA de pointe (« Frontier AI ») affiche déjà des chiffres mirobolants: une croissance du chiffre d’affaires d’environ 80 milliards de marges brutes annualisées de 70 à 85% (hors frais de formation), une trésorerie nette estimée à 230 milliards de dollars au bilan et quelque 800 milliards de dollars d’engagements à liquider, dont 70 milliards au cours des 12 prochains mois. Pour répondre à la demande croissante de puissance de calcul, Anthropic doit investir en masse dans les centres de données, les puces et l’infrastructure. L’entreprise achetant en grande partie, les frais fixes sont et restent invariablement élevés. « Asset light » ne signifie donc absolument pas « capital light ».
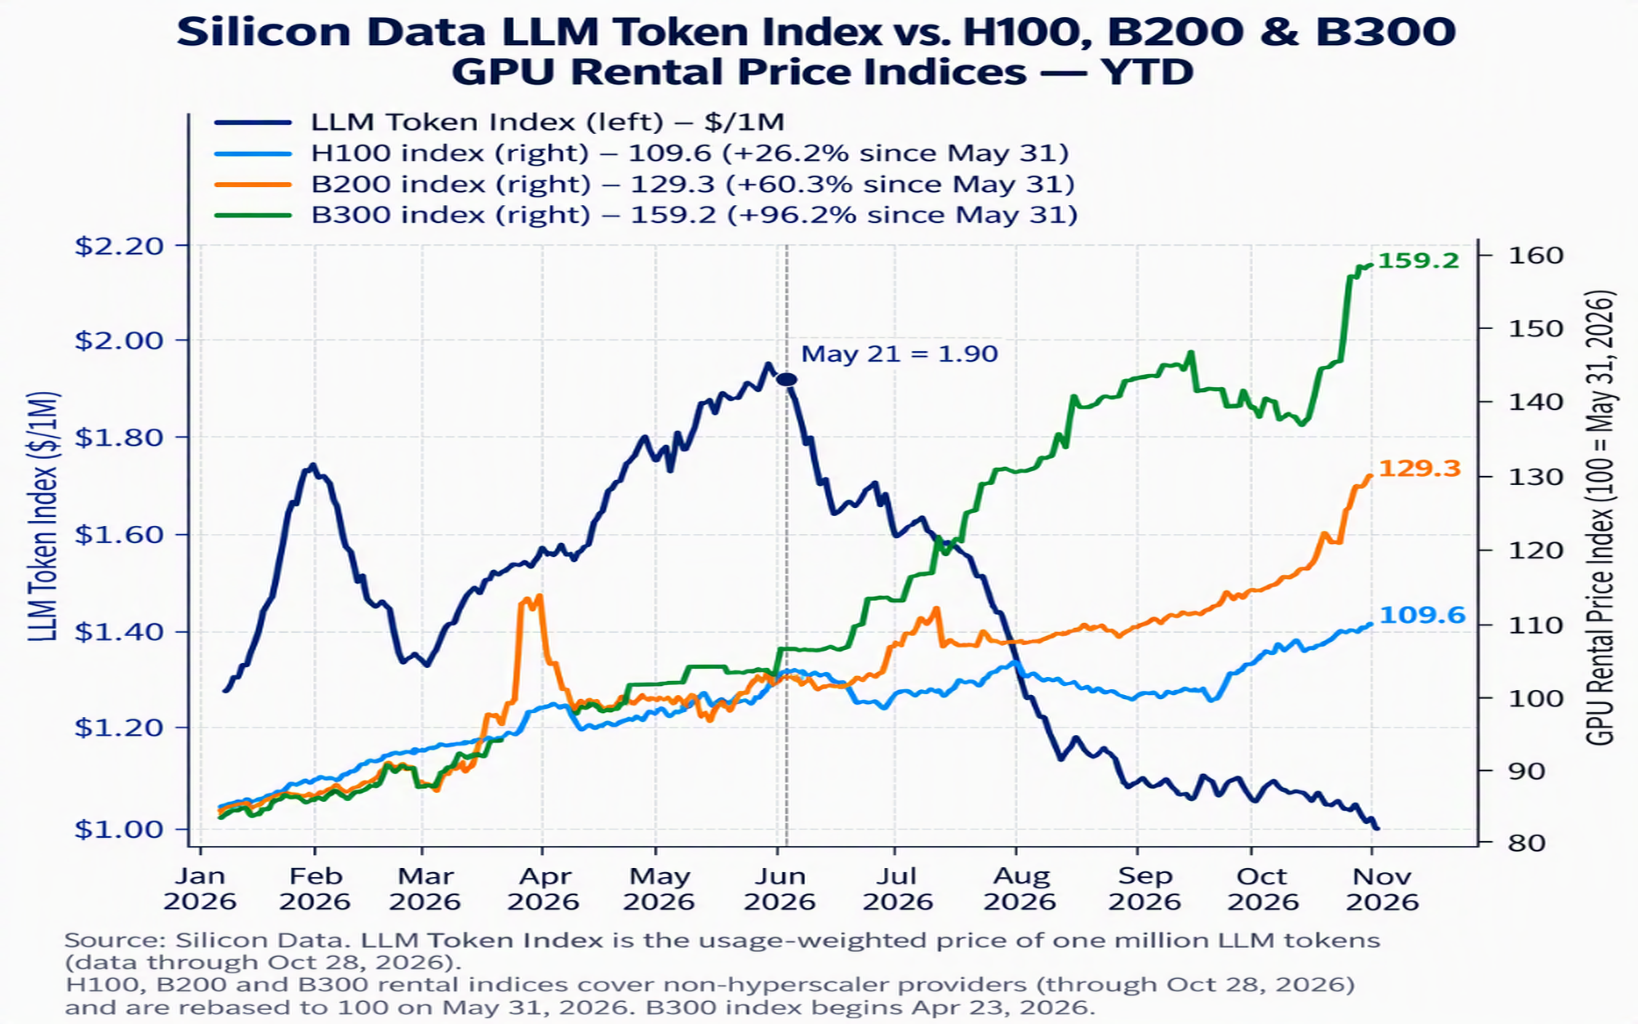
La question est de savoir quelle valeur économique peut réellement être conservée et comment évoluent les marges, la rentabilité et le pouvoir de fixation des prix. Depuis septembre, la bataille pour les parts de marché a diminué le chiffre d’affaires effectif par token utilisé, réduisant ainsi la plus-value économique pour les actionnaires. Autre question, plus pertinente: Anthropic, OpenAI et Google peuvent-elles transposer leur avance technologique en marges bénéficiaires durables et en rendements du capital attrayants? Les utilisateurs peuvent très facilement passer d’un offrant à un autre, et des acteurs chinois comme DeepSeek et Alibaba s’approprient une part de marché (toujours) plus importante grâce à des modèles ouverts et des prix plus bas.
Il est un fait est que l’IA poursuit sa pénétration dans le développement de logiciels, la recherche, les services à la clientèle, les soins de santé et les processus opérationnels. En somme, toutes les tâches de connaissance qui pourraient être confiées à des modèles tels que Claude. Anthropic estime donc que la totalité du marché adressable de l’IA générative dépasse les 30 000 milliards de dollars, tandis que Precedence Research l’évalue à 1 206 milliards de billets verts en 2035 et Bloomberg Intelligence, avec une définition plus large, à 2 300 milliards d’ici 2032.
McKinsey évalue même la valeur de la productivité entre 2 600 et 4 400 milliards de dollars par an, mais pas uniquement à destination de modélistes comme Anthropic.
Cette dernière doit désormais fournir des preuves convaincantes que l’IA de pointe peut être un modèle économique rentable, assorti d’un pouvoir de tarification suffisant pour compenser les coûts exorbitants de la puissance de traitement, de la recherche et de la distribution. En effet, il existe un risque que les modèles d’IA avancés passent des progiciels protégés à des services aux collectivités compétitifs.
Tant que la qualité des modèles varie fortement et que la demande de puissance de calcul reste supérieure à l’offre, les marges supérieures à la moyenne semblent assurées. Cependant, à mesure que les modèles concurrents deviennent plus performants, meilleur marché et plus faciles à remplacer, une plus grande partie de la valeur économique pourrait bien se déplacer vers la couche infrastructurelle.
À court terme, les grands gagnants ne seront donc peut-être pas les constructeurs de modèles, mais bien les propriétaires et fournisseurs de centres de données opérationnels, de puces et de capacités dans le cloud. Par exemple, Nvidia, Google, Microsoft, Amazon et Broadcom. Les incontournables fournisseurs de la cour du roi Anthropic et de l’empereur OpenAI.