
L’EUR/GBP suivra-t-il l’EUR/USD cette semaine?
Vendredi dernier, après avoir rompu le seuil de résistance technique à EUR/USD 1,1111 la semaine précédente, le dollar américain a poursuivi ses gains. La paire a clôturé la semaine autour de 1,102, confirmant la rupture. Outre le paysage technique, les statistiques pour l’EUR/USD ne donnent pas non plus de motifs de réjouissance. Sur les dix dernières semaines boursières, neuf se sont soldées par des pertes. Et cette nouvelle semaine semble s’engager de la même manière: sur une base pondérée des échanges commerciaux, le DXY a résolument franchi le seuil de 102,86 la semaine dernière et est en voie d’atteindre des records en plus d’un an et demi. Toujours sur le plan technique, le niveau EUR/USD 1,0882 se profile (correction de 61,8% sur la hausse intervenue entre février 2025 et janvier 2026). Encore plus bas, nous abordons la zone entre 1,05 et 1,06. En DXY, les points de référence comparables se situent à 104,59 et entre 106,72 et 108.
Du côté des fondamentaux, la dynamique d’un renforcement plus tactique du dollar est assez univoque. Plusieurs fronts se sont ouverts en même temps contre l’euro: il y a l’incertitude budgétaire et politique (surtout française, mais aussi belge), la hausse des prix de l’énergie et une économie résiliente, mais sous-performante par rapport aux États-Unis. Cela se ressent au niveau de la politique des taux d’intérêt des banques centrales. La BCE est contrainte et forcée de relever le taux directeur. En raison du choc d’offre énergétique prolongé, l’inflation augmente. En relevant progressivement les taux d’intérêt, la banque centrale s’efforce d’éviter des effets de second tour possibles, tout en épargnant un maximum l’économie. Aux États-Unis, la Fed relève son taux directeur en position de force économique. Depuis la semaine dernière, les marchés se demandent si le rythme sera accéléré (par exemple, avec des relèvements consécutifs) – ou, grâce au gouverneur de la Fed Waller, amplifié (à 50 pb au lieu des 25 pb habituels). Quelques voix s’élèvent pour au moins revenir sur les trois abaissements que la Fed avait mis en œuvre fin 2025, guidée par le principe de précaution. Sur la base des chiffres purs, il n’y a rien à redire: la croissance accélère au lieu de ralentir comme fin 2025, le taux de chômage a diminué et l’inflation a augmenté. Cette semaine, le procès-verbal de la réunion de politique précédente (octobre) apportera peut-être plus de clarté. En tout cas, les marchés monétaires américains se sont repositionnés à toute vitesse, d’environ deux relèvements supplémentaires à trois ou quatre à l’heure actuelle. La semaine dernière, le taux américain à deux ans est tombé à près de 7 points de base du pic pluriannuel de septembre, juste en dessous de 5%.
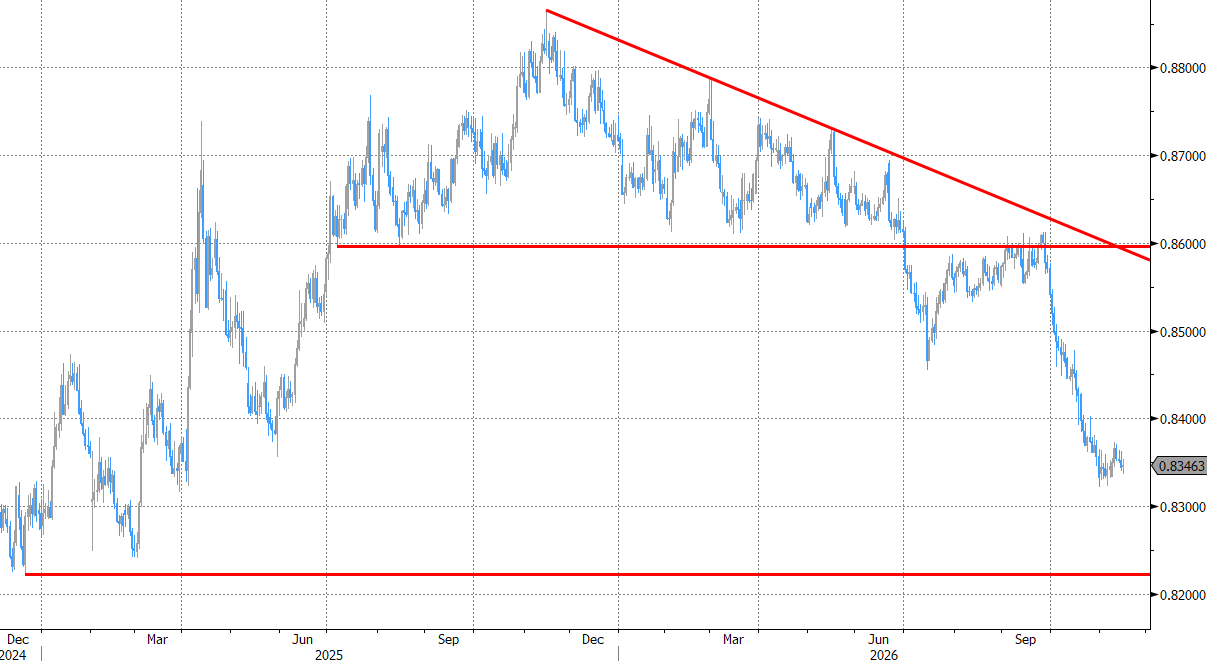
Ce mois-ci, la devise britannique accorde un peu de répit à l’euro. Depuis début novembre, le cours EUR/GBP se rapproche de 0,835 après un long chemin de croix en octobre, qui avait commencé à 0,86. Sur le plan technique, hormis le plancher annuel de 0,832, il n’y a que peu d’obstacles notables avant un retour à 0,82222 (plancher de décembre 2024). Plus tôt ce mois-ci, la livre sterling a bénéficié d’un soutien de taux supplémentaire de la part de la Banque d’Angleterre. Le marché en attend (bien) davantage et table actuellement sur près de quatre relèvements de taux en plus. Cette semaine, le calendrier économique britannique est susceptible de renforcer ces attentes: le rapport sur le marché du travail sera publié demain, suivi mercredi par les taux d’inflation. Ensuite, l’attention se tournera vers le sommet Royaume-Uni-UE vendredi. Le Premier ministre Burnham n’en fait pas mystère: il veut (au moins) des relations plus étroites avec l’UE. À cet égard, il vise à obtenir plusieurs petits succès à la fin de la semaine. La symbolique de ce rapprochement, une décennie après le référendum sur le Brexit, est particulièrement importante et n’a pas échappé à la livre.
EUR/GBP: fin de l’impasse cette semaine?