
Le marché discerne les signes des temps

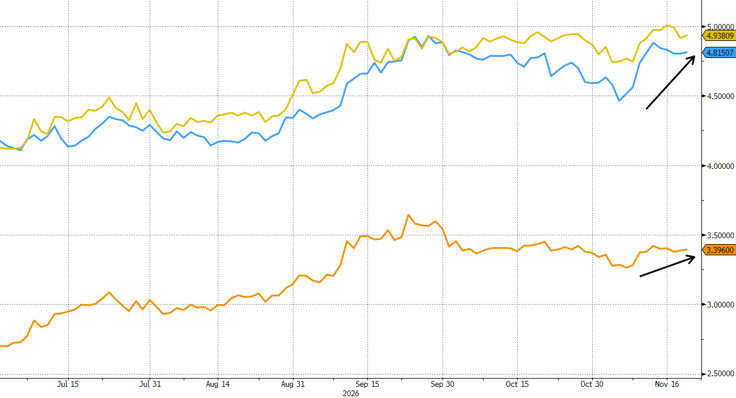
Jusqu’à présent, les grandes banques centrales adoptaient une approche prudente et graduelle pour faire face aux conséquences (sur les prix) du choc de l’offre énergétique. La BCE a relevé deux fois (en juin et septembre) son taux directeur de 25 points de base . La Fed et la Banque d’Angleterre s’en sont pour l’instant tenues à un seul relèvement des taux d’intérêt de cette ampleur, respectivement en septembre et au début de ce mois. Tant en ce qui concerne le rythme que le plafond, les premières flèches indiquent une tendance vers une accélération et une hausse. Nous en avons retenu trois.
En octobre, la BCE diffusait un double message. D’une part, la présidente Christine Lagarde encourageait un troisième relèvement des taux en décembre. D’autre part, le message général semblait plus équilibré (risques économiques à la baisse, effet freinant de conditions-cadres financières plus strictes) et liait la trajectoire monétaire en 2027 à celle de l’inflation de base. Laquelle variait cet été entre 2,4% et 2,5%, tous deux en glissement annuel. Si une nouvelle hausse reste éloignée de l’objectif d’inflation de 2%, la BCE peut se permettre de voir venir. Elle s’inquiète en effet surtout des effets indirects et de second tour de la hausse des prix de l’énergie. Si le taux d’octobre confirmait dans un premier temps la tendance estivale (2,5% en glissement annuel), il a été révisé hier à la hausse à 2,6% en glissement annuel, de manière inattendue. À l’exception de mai 2026 (2,6%), il s’agit de la plus forte augmentation annuelle depuis la période de septembre 2024 à janvier 2025 et le mois d’avril 2025 (2,7%).
La semaine dernière, on a déjà abondamment parlé du président de la Fed, Christopher Waller, en tant qu’explorateur monétaire fiable. Hier, il a réitéré hier son offre: un relèvement des taux d’intérêt de 50 points de base en décembre. Sinon, 25 points de base liés à un signal fort en faveur d’une action similaire en janvier. Il fait également valoir un nouvel argument. Depuis la réunion de septembre, le marché caresse l’idée que la Fed pourrait inverser ses trois baisses de taux du quatrième trimestre de l’an dernier. Ces dernières étaient intervenus par mesure de précaution face à la menace d’une détérioration du marché du travail. Par analogie, la Fed augmente à présent le taux directeur par crainte d’un nouveau dérapage de l’inflation. Hier, Mr Waller a suggéré que le niveau des taux directeurs de l’été dernier (4,25%-4,50%) est insuffisant pour remettre l’inflation sur la voie de l’objectif de 2%. Les prévisions individuelles des taux directeurs des gouverneurs de la Fed de septembre montrent que personne n’envisageait alors, à quelque moment que ce soit dans l’horizon de politique monétaire (2026-2029), un taux directeur (en fin d’année) supérieur à ce niveau.
Au Royaume-Uni, Huw Pill, chef économiste de la BoE, a opté pour une fuite en avant. Dans une interview accordée au Financial Times, il a d’abord déploré que la BoE n’ait pas relevé les taux plus rapidement, malgré son insistance (vaine) depuis avril. Maintenant que la majorité ne réside plus dans une multiplication des risques liés aux prix, ses perspectives vont également au-delà de la réunion de décembre. Il se tourne vers ce que le président de la Banque d’Angleterre, Andrew Bailey, a jusqu’à présent systématiquement évité: valider les attentes (agressives) du marché pour l’an prochain. Des attentes qui misent aujourd’hui sur 3 ou 4 relèvements des taux (de 25 pb) supplémentaires à partir du niveau actuel (4%).
Taux à 2 ans britannique (jaune), américain (bleu) et européen (orange): le marché capte les premiers signaux relatifs à la politique monétaire