
Le premier groupe de travail de la Fed entre en jeu

Après sa nomination à la tête de la Fed, Kevin Warsh a rapidement manifesté clairement sa volonté de soumettre la banque centrale américaine à un audit interne rigoureux. L’accent est mis sur des années d’habitudes, de méthodes et de modèles qui, selon Mr Warsh, sont dépassés. Il a donc spécialement créé cinq groupes de travail qui devront présenter leurs conclusions d’ici la fin de l’année. Il s’agit d’un « investissement intellectuel » visant à aider la Fed à résoudre de futurs puzzles politiques. Hier, un premier comité s’est exprimé lors d’une conférence organisée par la Fed de San Francisco.
La commission spécifique examine l’impact des nouvelles technologies telles que l’IA/l’IS sur la croissance économique, la productivité et le marché du travail au sens large. En d’autres termes, la question est de savoir SI l’IA/l’IS peut surpasser le secteur technologique. Le cas échéant, l’attention se déplace de la demande vers l’offre, avec un impact possible sur la croissance potentielle, la dynamique du marché du travail, les taux d’intérêt neutres… Il est encore bien trop tôt pour tirer des conclusions concernant la politique monétaire. L’accent était mis sur l’extraction d’informations. Tant sur le plan académique et théorique que sur l’aspect pratique, par le biais de tables rondes avec des dirigeants d’entreprise. La banque centrale elle-même teste actuellement une sorte de concept pilote via une analyse de scénarios. Outre un scénario plutôt neutre (augmentation limitée de la productivité, déplacement du travail/capital), un scénario optimiste se profile, qui prévoit une forte hausse de la productivité et un renforcement de l’économie et du marché du travail. Selon un scénario pessimiste, les investissements massifs dans l’IA ne porteront pas leurs fruits, l’augmentation de la productivité se poursuivra et le marché du travail subira les conséquences d’une bulle qu’on aura fait éclater.
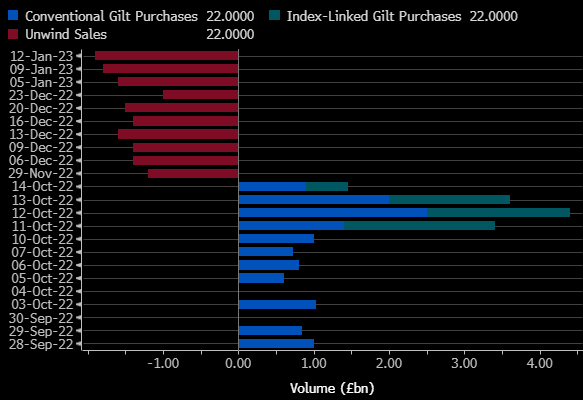
Les autres thèmes passés en revue par les comités de travail sont la collecte de données, l’inflation, la communication et la politique à l’égard du bilan. En ce qui concerne les chiffres économiques, M. Warsh déplore le fait que la Fed prenne des décisions sur la base de chiffres d’il y a au mieux un mois, qui sont parfois encore extraits d’éléments tels que des enquêtes téléphoniques. Cette situation est en contradiction avec le monde accro aux informations et aux données dans lequel nous évoluons aujourd’hui. Kevin Warsh aspire à un tableau de bord en temps réel pour compléter les rapports d’IPC ou de payroll traditionnels afin de pouvoir réagir plus rapidement à l’avenir. En matière d’inflation, les banques centrales s’adaptent à une réalité qui évolue rapidement. La réponse rapide au choc de l’offre énergétique en est un bon exemple. Auparavant, les banques centrales rechignaient à réagir à de tels chocs de prix. Prospectivement, elles le font désormais en raison d’une plus grande capacité d’infiltration dans l’économie au sens large, dans un contexte d’inflation structurellement plus élevée (plus de 2% sur plus de 5 ans). Les groupes de travail dédiés à la communication et à la politique bilantaire apporteront peut-être les rectifications les plus concrètes à court terme. Sur le plan de la communication, le président de la Fed a déjà rebondi en réduisant le nombre d’interventions publiques et en raccourcissant les communiqués et les conférences de presse après les décisions de politique. Le nombre de réunions de politique fonctionnelles passera de 8 cette année à 7 l’an prochaine et à 6 en 2028. La suppression des prévisions individuelles des membres de la Fed (y compris les taux directeurs) pourrait également s’insérer dans le cadre « less is more ». Enfin, Mr Warsh s’est montré peu adepte de la mise en œuvre débridée du bilan de la Fed (en particulier les programmes d’assouplissement quantitatif). À l’avenir, le récent mode opératoire de la Banque d’Angleterre pourrait servir de modèle. Lors de la crise des gilts en 2022, la banque centrale avait contribué à préserver la stabilité financière par des achats d’obligations limités et ciblés, faisant marque arrière à peine quelques mois plus tard.
Intervention de la BoE lors de la crise des gilts en 2022: futur mode opératoire de la Fed?! (Source: Bloomberg)