
La livre sterling se renforce vers son sommet de 2024

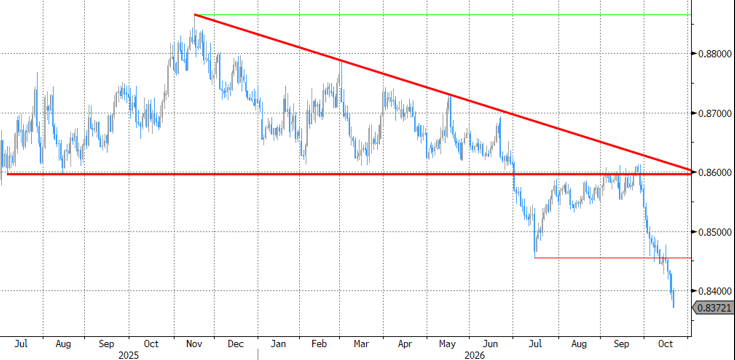
Hier, la livre sterling a clôturé en dessous du niveau EUR/GBP 0,84 pour la première fois depuis mai 2025. Ce cap psychologique franchi, il n’y a plus que le niveau de 0,8374 (reprise de 76% par rapport à la hausse EUR/GBP de 2024-2025) qui empêche un retour complet au plancher de 2024, à EUR/GBP 0,8222. Nous évoquions déjà hier le côté euro de l’équation (et sa faiblesse). Mais ces derniers jours, la vigueur de la GBP joue également, comme en témoigne le rebond du cours GBP/USD. Après avoir testé en vain la zone 1,32, le “cable” s’oriente vers le milieu de la fourchette latérale (1,32-1,3650) du semestre écoulé.
Côté sterling, nous distinguons deux facteurs. Pour commencer, il y a la politique monétaire. Après les réunions de septembre de la BCE, de la Fed et de la Banque d’Angleterre, les marchés monétaires ont pris position en faveur d’un relèvement des taux d’intérêt supplémentaire (pour la BCE et la Fed) ou inaugural (pour la BoE), aux prochaines réunions qui se tiendront fin octobre/début novembre. Or, pour l’Europe et les États-Unis, les marchés ont progressivement revu leurs attentes à la baisse. Ils en évaluent désormais la probabilité à moins de 15%, malgré une pression croissante sur les prix. Au Royaume-Uni, en revanche, les prévisions restent gravées dans le marbre. Un premier relèvement des taux par la BoE, de 3,75% à 4%, est considéré comme certain (5 novembre). Et encore par contraste avec l’Europe et les États-Unis, le marché monétaire prévoit aujourd’hui quatre relèvements des taux d’intérêt à partir du niveau actuel, plutôt que trois. La dynamique des taux relative joue en faveur de la livre sterling. Hier et aujourd’hui, les données mensuelles l’ont renforcée: pour août/septembre, le marché du travail britannique a présenté d’excellents résultats. Jusqu’ici, les indécis au sein de la banque centrale britannique invoquaient justement le marché du travail pour défendre leur réticence à intervenir contre la pression inflationniste. De manière inattendue, le taux de chômage a reculé de 4,9% à 4,7% pour la période de juin à août (par rapport à mai-juillet), retrouvant ainsi un plancher depuis le mois d’avril de l’année dernière et par rapport au pic de 5,2% du début de l’année précédente. Sur cette même base de comparaison, l’emploi a augmenté de pas moins de 102 000 unités (consensus: +5 000). En outre, il y a de premiers signes comme quoi la création d’emplois se poursuit au mois de septembre (payrolls: +13 000 unités, consensus: -8 000). Les payrolls du mois d’août ont également été fortement revus à la hausse (+26 000). Ce basculement sur le marché du travail va de pair avec une pression croissante sur les prix. En septembre, l’inflation générale au Royaume-Uni a augmenté plus que prévu, de 0,4% en glissement mensuel à 3,5% en glissement annuel (à partir de 3,1%). L’inflation de base sous-jacente est passée de 2,6% à 2,8%, tandis que l’inflation des services a accéléré de 3,4% à 3,7%.
En second lieu, nous nous tournons vers la politique britannique. Mercredi prochain, le ministre des Finances Healey présentera le budget pour 2027. Le nouveau gouvernement britannique a bien conscience que le marché (des Gilts) regarde par-dessus son épaule. Tout indique qu’il entend maintenir le cap de consolidation dans le cadre des règles fiscales fixées par l’ancienne ministre des Finances, Reeves. La politique budgétaire économe se voit récompensée par les primes de risque de crédit britanniques plus faibles, tant sur le marché des taux que sur le marché des changes. Un deuxième rendez-vous politique important suivra le 20 novembre. À cette date, le Premier ministre Burnham se rendra à Bruxelles pour explorer comment le Royaume-Uni peut à nouveau se rapprocher de l’UE.
L’EUR/GBP en route vers le plancher de 2024 à 0,8222