
La résilience économique touche à sa fin
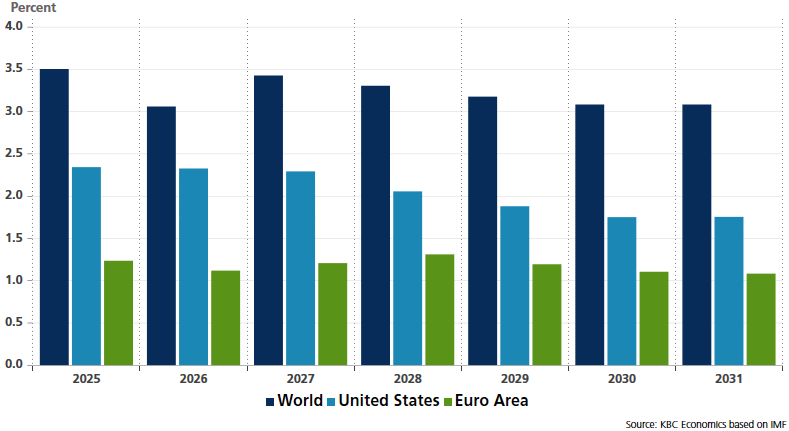
Le Fonds monétaire international (FMI) a publié ce matin ses dernières Perspectives de l’économie mondiale. Une brique de plus de 120 pages dont le titre laisse peu de place à l’imagination: « Resilience Under Strain, Urgent Choices. » (Résilience sous pression, des choix s’imposent.) Le FMI est une fois de plus forcée d’admettre que l’économie mondiale résiste mieux que prévu. Il maintient sa prévision pour cette année à 3,1% et la relève légèrement à 3,4% pour 2027. Cette croissance économique part toutefois d’une base plus étroite. 95% de l’expansion totale provient de 32 pays. Contre 54 il y a encore six mois. Le FMI craint en outre que la résilience économique ne touche à sa fin.
La vague d’investissements dans l’IA est le moteur crucial de la croissance. Mais il s’agit en même temps d’une pomme de discorde au sein de l’économie mondiale. Pour les pays qui ont pris le train en marche, elle crée une réserve pour résister au choc des prix de l’énergie et aux tensions commerciales. Les autres sont à la traîne, tirant le boulet de la facture (d’importation) et d’une faible demande. La flexibilité et la capacité d’adaptation ont atténué les effets les plus rudes du choc (énergétique). Le FMI fait référence à l’exploitation des réserves, au déplacement des voies de transport (à l’écart du détroit d’Ormuz), aux aides fiscales et à une meilleure efficacité énergétique. Cependant, l’effet se dissipe peu à peu, ce qui rend les importateurs nets d’énergie peu exposés à l’impact tampon de l’IA particulièrement vulnérables. Impossible de ne pas songer à la zone euro. Le FMI prévoit une croissance modérée de 1,1% pour cette année et de 1,2% pour l’an prochain, ce qui suggère à peine un élan cyclique. La croissance provient en outre d’une forte révision à la hausse pour l’Allemagne, qui compense les malheureux 0,4% (2026) et 0,7% (2027) en France. La liste des risques de croissance à la baisse est bien plus longue que celle des risques à la hausse: le conflit persistant au Moyen-Orient, qui entraîne une nouvelle perturbation de l’infrastructure énergétique, les menaces liées à la cybersécurité et aux conditions climatiques extrêmes, l’instabilité sur les marchés financiers et les finances publiques fragiles.
Voilà qui nous amène au troisième volet du titre. « Urgent Choices » est l’énième cri d’urgence de l’institution basée à Washington. Dans son appel à une discipline budgétaire stricte mais crédible, le FMI évoque les montagnes de dettes, la hausse des taux d’intérêt et une liste croissante de priorités (défense, climat, vieillissement…). Sur la base de ses propres prévisions, l’institution prêche dans le désert. Le déficit budgétaire (basé sur le mode de calcul interne pour permettre des comparaisons) aux États-Unis s’élève cette année à 8,5%, le plus élevé depuis les années de pandémie. Pour l’an prochain, l’amélioration reste très limitée (7,8%). Avec 3,6%, la zone euro fait mieux au niveau des chiffres, mais pas de l’orientation. Pour la France, on attend 5%+.
Le FMI émet un avis nuancé sur la politique monétaire. Une approche sur mesure est nécessaire. En particulier là où l’inflation était déjà trop élevée pour la hausse des prix de l’énergie et du boost de l’IA, la politique doit se durcir. Il s’agit là d’une recommandation à peine cachée pour la Fed. Le FMI table sur une inflation américaine de 3,6% cette année, et toujours de 2,8% en 2027. Dans les pays autres que les États-Unis et/ou importateurs d’énergie, la vigilance est de mise. Pour le FMI, cela n’équivaut pas à un maintien de politique. Dans la mesure où l’inflation grimpe, des relèvements des taux d’intérêt sont recommandés pour maintenir une politique monétaire suffisamment stricte en termes réels afin de ne pas stimuler (involontairement) la demande. C’est un conseil pour la BCE. Le FMI prédit une inflation de 3,1% et 2,8% dans la zone euro en 2026 et 2027.
Perspectives de croissance du FMI: la fin de la résilience est-elle proche?