
Les ravages matériels en France se traduisent par des ravages financiers
La nuit dernière, les rues françaises sont restées relativement calmes. Mais le mal est fait: de lourds dégâts ont été infligés aux grandes rues commerçantes, aux véhicules, à des bâtiments emblématiques comme le Monument à la République et à l’hôtel de ville de Limoges construit il y a 143 ans. Les marchés financiers n’ont pas été épargnés non plus.
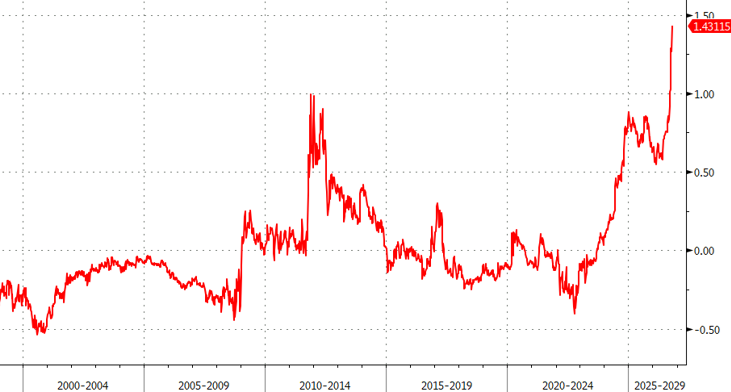
Pour évaluer le sentiment du marché vis-à-vis de la France, le baromètre le plus important est la prime de risque de crédit. La différence entre le taux français à dix ans et le taux swap à dix ans correspond au surcoût (spread) que les investisseurs exigent lorsque l’Élysée (et la Rue de la Loi, et Downing Street, et le Palazzo Chigi,…) sollicitent des fonds pour combler un énième déficit budgétaire. Hier, cet écart de taux d’intérêt a bondi de 11 points de base, un mouvement qui appartient au top cinq des plus fortes hausses journalières de la dernière décennie (abstraction faite de la brève période d’illiquidité en 2020). Il se poursuit aujourd’hui, ce qui porte le spread à un nouveau record: plus de 140 pb. Il n’a jamais été aussi élevé dans l’histoire de la zone euro. Ce n’est ni plus ni moins qu’une motion de censure: institutionnelle, politique et financière. Il faut dire que le contexte social explosif ne facilite pas l’indispensable consolidation fiscale. Tout le monde sait ce qu’il faut faire, mais personne ne veut en prendre la responsabilité, surtout à l’approche des élections présidentielles en mai. Aujourd’hui, la chambre basse se penche sur la première partie (côté recettes) du projet du gouvernement minoritaire de Lecornu. Un effort de 54 milliards d’euros, dont 43 milliards d’euros de nouveaux revenus, vise à réduire le déficit budgétaire de 5,4% cette année à 5%. Si l’on peut se fier à la Commission des finances, une commission parlementaire importante de l’Assemblée nationale, cela s’annonce mal: elle a précédemment rendu un avis négatif, à 31 voix contre 3. Si le projet tombe, ce n’est pas une catastrophe en soi; cela ne mettra pas non plus en péril le calendrier budgétaire, bien qu’il soit d’ores et déjà serré. Néanmoins, le débat sur le projet de loi de financement de la sécurité sociale (le 27 octobre) et sur le volet dépenses du budget (entre le 27 octobre et le 16 novembre) commencera sous de mauvais auspices. En fin de compte, le marché craint – probablement à raison – un compromis à la belge, qui diluera encore davantage les efforts déjà peu ambitieux. Une autre possibilité pour Lecornu consiste à contourner le parlement via le fameux article 49.3, mais il risque une motion de censure. Même si ce gouvernement minoritaire y survivait (contrairement à celui de Barnier, par exemple), ce serait un aveu de faiblesse.
D’autres actifs français sont également sous pression, en particulier la bourse. Ces derniers jours, l’indice phare, le CAC40, n’affiche pas forcément de plus mauvaises performances que l’EuroStoxx50 européen, par exemple; mais la chute des actifs français s’accélère depuis début octobre. Par rapport au début de cette année, le CAC40 a perdu près de 4%, contre une hausse de 5% pour l’EuroStoxx50.
Les maux de la France se répercutent sur la monnaie unique, surtout face à un dollar américain globalement fort. Ces derniers jours, la paire EUR/USD s’efforce de trouver un plancher autour de 1,12, mais sans aller plus loin. L’EUR/GBP reflète clairement la faiblesse de l’euro. La livre a beau avoir ses propres problèmes financiers, cela n’empêche un nouveau plancher pluriannuel de se former autour de EUR/GBP 0,84. Une rupture à la baisse ouvrirait la voie à un niveau de résistance secondaire autour de 0,0835/837 pour la devise britannique, vers le pic post-référendum sur le Brexit à 0,82. Le franc suisse, un indicateur du “risque européen”, cote désormais à des sommets depuis mi-juillet.
Prime de risque de crédit française: qui dit mieux? Enfin, pire.