
Les résultats du 3Q26 sont subordonnés à 2027
Seules les grincheux pourraient douter de l’imminence d’une courbe de croissance des bénéfices hyperbolique pour le troisième trimestre. Le bénéfice par action pourrait enfler de 21% en base annuelle en Europe, contre 26% aux États-Unis. Sans l’effet turbo des technologies et de l’énergie, la croissance pourrait atteindre 11% et 5%. C’est précisément la raison pour laquelle il est judicieux de continuer d’attirer l’attention des investisseurs sur l’élan éphémère de 2027, plutôt que sur le passé révolu du trimestre dernier.
Viabilité du cycle de l’IA
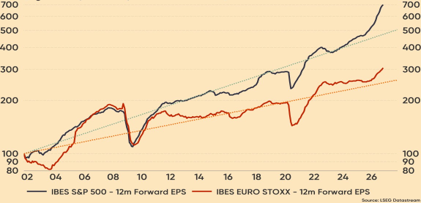
Une forte croissance des bénéfices n’a rien d’une nouveauté. Au deuxième trimestre, la croissance des bénéfices déclarée aux États-Unis a explosé à 51% en base annuelle, grâce aux réévaluations des participations dans Anthropic, OpenAI et SpaceX. Au niveau sous-jacent, le compteur est resté à 33%, un taux bien au-dessus des 22% attendus et quasiment inédit d’un point de vue historique. Une croissance bénéficiaire qui s’est poursuivie aux États-Unis et en Europe au troisième trimestre. Des données économiques résilientes, ainsi qu’une série d’avertissements sur bénéfices et de commentaires positifs, soutiennent cet espoir.
Au niveau sectoriel, les analystes adoptent une attitude positive vis-à-vis des entreprises cycliques et financières, telles que les compagnies pétrolières, les services aux collectivités, les fournisseurs de services énergétiques, les banques, le hardware, la chimie et le commerce de détail. Pour le luxe et la pharmacie, davantage de prudence s’impose de toute évidence. L’injuste dominance de l’influence des technologies et de l’énergie au trimestre précédent se maintiendra toutefois également. L’explosion des bénéfices chez Micron et Nvidia pourrait représenter 36% de la croissance bénéficiaire américaine, avec 30% supplémentaires pour les 8 valeurs à fort potentiel de croissance suivantes. Concentration.
Ralentissement de l’élan en 2027
En 2027 également, cette croissance bénéficiaire restera très concentrée. Grâce aux banques « lourdes », l’Europe peut toujours manger à plusieurs râteliers. Aux États-Unis, jusqu’à 70% de la croissance reposera encore sur la technologie. Contre une croissance des bénéfices de 34% et 21% en 2026, le compteur pourrait finalement afficher 18% et 10% aux États-Unis et en Europe. Ce élan de croissance fléchissant reste vigoureux, mais risque bien entendu de faire perdre de la vitesse à cette reprise des cours désormais persistante.
Le jury d’investisseurs ne souhaitera probablement pas encore se prononcer sur la qualité des bénéfices au cours des prochaines semaines en corrigeant les multiples de valorisation. Un affaiblissement de l’euro (pour les acteurs européens) et la récente correction des valorisations peuvent apporter une consolation. La croissance bénéficiaire peut également servir de catalyseur pour réduire l’écart entre les performances fondamentales et les cours de bourse. Des surprises positives sont possibles dans l’IA, les biens d’équipement, l’exploitation minière, les banques, l’aviation et la défense. Il en va de même pour les biens de consommation, les constructeurs automobiles et les matériaux.
Impact des taux d’intérêt
Le ralentissement progressif de la dynamique de bénéfice cède toutefois du terrain permettre à la hausse des taux d’exiger un rôle principal en 2027. Pas sur le plan opérationnel, car les ratios de couverture des taux des grandes entreprises européennes restent élevés et seuls 10% de l’endettement doivent être refinancés en 2027-2028. Toutefois, la baisse de la dynamique de bénéfice et la hausse des taux d’intérêt peuvent avoir un effet direct sur la valorisation et les multiples. Précisément pour cette raison, au cours de cette saison des résultats, nous nous focalisons sur la viabilité stratégique du cycle d’investissement de l’IA, l’augmentation de la productivité et de l’efficacité ainsi que l’évolution des prix du pétrole et des taux d’intérêt.
Génération de bénéfices supérieure à la tendance (logarithmique, données IBES recalculées à 100)