
La BCE échappe à la danse, mais est avertie

Dans deux semaines, la BCE se penchera à nouveau sur sa politique monétaire. Actuellement, les marchés monétaires européens n’estiment pas la probabilité d’un troisième relèvement des taux d’intérêt cette année à plus de 11%. Il y a un mois à peine, à l’issue de la réunion de politique précédente, ils l’estimaient encore à 75%. La plupart des membres de la BCE se disent satisfaits de cet ajustement des attentes. Pour la dernière réunion de politique de cette année, les marchés tiennent pleinement compte d’un relèvement des taux d’intérêt à 2,75%.
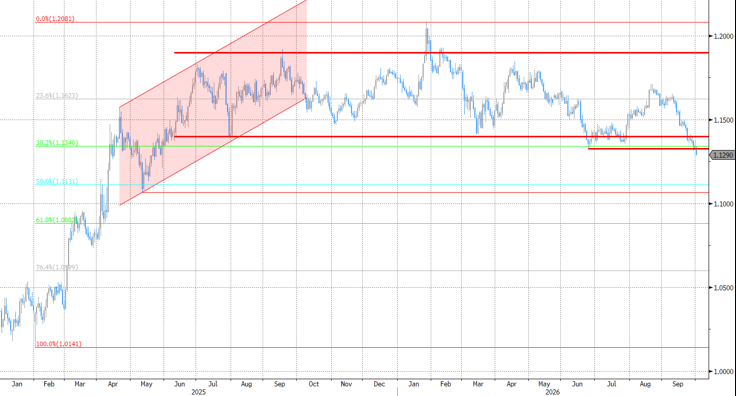
Qu’est-ce qui a inversé la tendance au cours du mois écoulé? Deux facteurs. Tout d’abord, il y a la hausse des taux d’intérêt à long terme. Cela rend les conditions-cadres financières moins attrayantes pour les acteurs économiques, ce qui contribue à l’objectif de ralentissement de la croissance d’une politique monétaire plus stricte. La présidente de la BCE, Lagarde, a souligné cet effet une première fois lors d’une audition devant le Parlement européen et a tenu la ligne depuis. Mais le niveau des taux d’intérêt à long terme n’est évidemment pas la seule variable explicative des conditions financières générales. Le taux de change, les niveaux boursiers, les conditions de crédit/primes de risque, les prix de l’immobilier… font également partie du mélange. Pour début octobre, un indice composite publié par le groupe d’information économique et financière Bloomberg reflète le climat le moins favorable depuis début mai. Si l’on prend un peu plus de recul, les conditions financières manquent d’orientation directionnelle claire depuis fin 2025, même s’il y a eu de brèves poussées de volatilité avec le début de la guerre tarifaire de Trump et les attaques américaines/israéliennes contre l’Iran. La hausse des primes de risque de crédit européennes, amplifiée en France, constitue le deuxième facteur. Il convient cependant de préciser que celles-ci dépendent au moins en partie des conditions financières mêmes. À terme, des primes de risque plus élevées risque de déclencher une boucle de rétroaction négative avec les organismes financiers, pesant sur l’offre et les conditions de crédit et entraînant le danger d’un ralentissement de la croissance.
La BCE a beau être satisfaite du réflexe du marché à court terme, à long terme, elle pourrait faire face à un défi de plus en plus important. Examinons brièvement l’activité économique actuelle (plus intensive), l’inflation (plus élevée) et les marchés de l’énergie (encore plus chauds). Les indicateurs de confiance PMI européens reflètent une accélération de la croissance à 0,4% en glissement trimestriel pendant les mois d’été (chiffre officiel le 30/10). D’autre part, la hausse des carnets de commandes est de bon augure pour le mois d’octobre (publication le 23/10). Le FMI traduit la résilience économique en prévisions de croissance ponctuelles de 1,1% pour cette année, contre 0,9% selon les prévisions de septembre de la BCE. L’inflation européenne globale a accéléré plus que prévu, de 0,6% en glissement mensuel pour atteindre 3,8% en glissement annuel, le rythme le plus rapide depuis septembre 2023. De même, la hausse mensuelle de 0,2% de l’inflation de base sous-jacente (2,5%) permet d’éviter un retour vers les 2%. Quant à l’inflation des services, elle est repassée de 3% à 3,2% en base annuelle. Le prochain rapport sur l’inflation n’est prévu qu’après la réunion de la BCE (le 4 novembre). Pour terminer, les prix de l’énergie continuent à grimper, ce qui mine le scénario de base de la BCE. En septembre, la BCE avançait un prix moyen du pétrole à 89,5 USD/baril et du gaz à 51 EUR/MWh. Les moyennes annuelles actuelles sont exceptionnellement proches de ces niveaux (89,57 USD et 50,13 EUR), mais pour le 4e trimestre, la BCE table sur une moyenne de 86 USD/baril et 60 EUR/MWh. Dans son scénario défavorable, les prix s’élèveraient respectivement à 99 USD et 77 EUR. Pour l’instant, les deux variables sont supérieures à ces cours. Cela signifie a minima une inflation plus élevée pour cette année-ci, et qu’il faudra moins (vite) compter sur des effets de base de l’énergie favorables l’année prochaine. En outre, plus le choc d’offre énergétique se prolonge, plus le risque est grand qu’il se traduise par une pression généralisée sur les prix. Pour l’Europe en particulier, c’est surtout l’évolution des prix du gaz qui est inquiétante.
Indice des conditions financières dans l’UEM (Bloomberg; niveaux positifs = souples): tendance directionnelle limitée ces deux dernières années