
Révision à la baisse de l’évolution des prix de l’immobilier belge
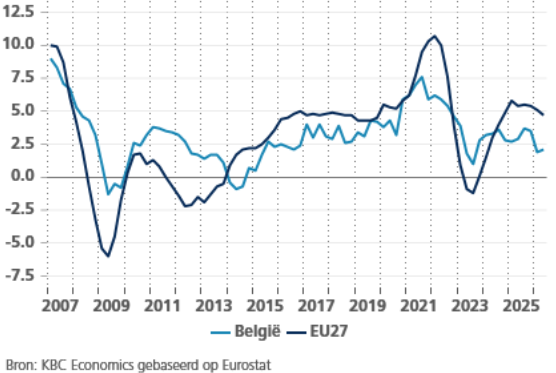
Selon de nouvelles données d’Eurostat, les prix sur le marché immobilier européen ont encore augmenté au cours du deuxième trimestre de 2026. Le rythme de hausse trimestrielle des prix était légèrement plus soutenu, passant de 1,1% à 1,2%. Toutefois, la dynamique haussière annuelle a continué de ralentir et est tombée sous les 5% (4,7%). Une fois de plus, des écarts significatifs ont été observés entre les États membres. Dans deux pays (contre trois au T1), les prix ont baissé par rapport au trimestre précédent, bien qu’à un degré limité: il s’agit de la France et de la Hongrie. En France, la correction s’inscrit dans la continuité d’une baisse des prix observée au cours des deux trimestres précédents. Le marché de l’immobilier français reste faible, avec des prix de l’immobilier au T2 2026 encore inférieurs de 6,6% au pic précédent du T3 2022. Dans huit pays (soit autant qu’au T1), la hausse des prix a dépassé 3%: la Lituanie, la Bulgarie, la Roumanie, la Lettonie, le Portugal, l’Estonie, l’Espagne et l’Autriche. Par rapport au même trimestre de l’année précédente, trois pays de l’UE ont enregistré une baisse des prix de l’immobilier au deuxième trimestre de 2026: la Finlande (‑2,7%), le Luxembourg (‑2,2%) et la France (‑0,8%). La plus forte hausse annuelle a de nouveau été observée au Portugal (+16,5%).
Les prix de l’immobilier belge ont encore une fois augmenté au T2 2026 par rapport au trimestre précédent (+0,1%), après un recul de 0,9% au T1 2026. Par rapport au même trimestre de l’année précédente, la hausse des prix s’élevait à 2,1% au T2. Ce chiffre implique une légère accélération de la dynamique de hausse annuelle par rapport au T1 (+1,9%), mais reste largement inférieur à la hausse annuelle moyenne des quatre trimestres de 2025 (+3,2%). Comme au premier trimestre, derrière le chiffre global des prix de l’immobilier se cache une dynamique différente entre les logements neufs et les logements existants. Le prix des nouveaux logements a continué à baisser au T2 par rapport au trimestre précédent (‑0,1%), quoique bien moins qu’au T1 (‑7,0%). Celui des logements existants a augmenté au T2 (0,2%), mais là encore, beaucoup moins qu’au T1 (1,3%).
Contrairement à la situation belge, dans l’ensemble de l’UE, il n’y a pas eu de différence au niveau du rythme de hausse trimestrielle des logements neufs et existants au T2 2026 (+1,2% pour les deux). Néanmoins, outre la Belgique, il y a de nombreux pays où la dynamique des prix pour les deux segments a été très divergente au T2. En Slovénie, aux Pays-Bas et en République tchèque, les prix des nouveaux logements ont baissé au T2, tandis que ceux des logements existants ont augmenté. À l’inverse, en Italie et au Luxembourg surtout, les prix des logements neufs ont augmenté plus fortement que ceux des logements existants.
Comme prévu, le chiffre négatif belge au T1 n’était pas le signe avant-coureur d’une nouvelle correction au T2, même si la faiblesse persiste. Les piliers du marché de l’immobilier belge restent sains. Par ailleurs, le marché n’est plus surévalué d’après le modèle d’évaluation de KBC (le modèle indique une très légère surévaluation de 0,4% au T2 2026). Néanmoins, en raison du chiffre du T2 un peu plus faible que prévu et de la poursuite de la hausse des taux à long terme, nous revoyons légèrement à la baisse nos perspectives sur l’évolution des prix de l’immobilier belge en 2026. Pour l’ensemble des biens résidentiels (existants et neufs), nous tablons désormais sur une hausse moyenne des prix d’environ 1,5% en 2026 (contre 2,1% dans nos prévisions précédentes). Avec une inflation globale attendue autour de 3,7%, cette projection pour 2026 implique toutefois une baisse réelle (c’est-à-dire corrigée de l’inflation IPCH) des prix immobiliers de plus de 2%.
Indice harmonisé des prix du logement (évolution en % en glissement annuel, logements existants et neufs)