
Monetaire verstrakking, deel 1
Uit het departement: "Beursblik in een notendop"
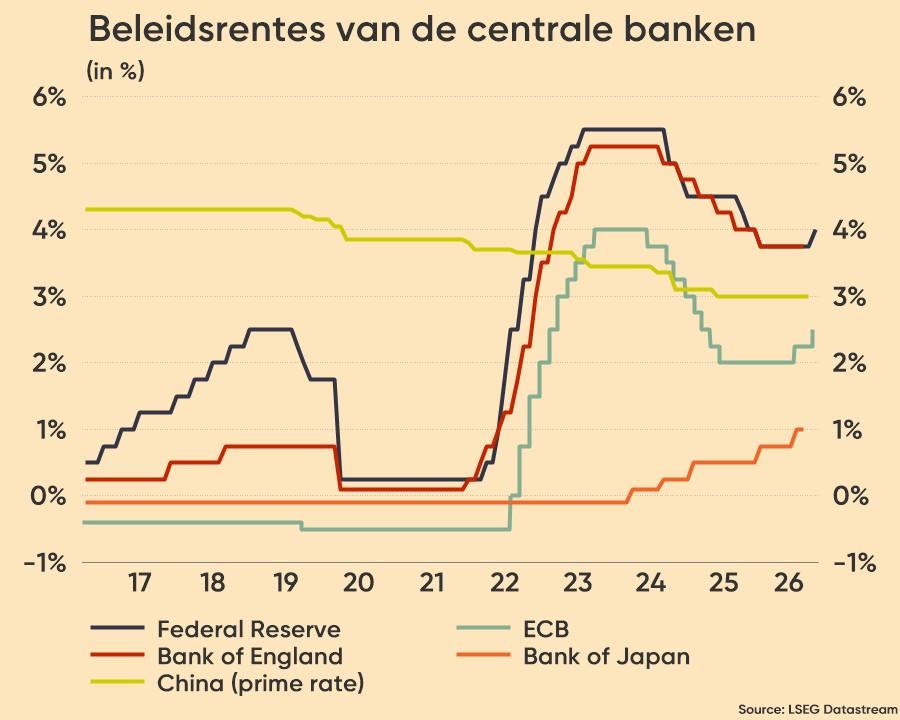
In afwachting van het Ei van de Fed sloten de Europese beurzen gisteren doelloos hoger: de AEX won 0,02%, de BEL20 0,16% en de CAC 40 0,62%. Lang na de Europese slotbel, zegge en schrijve 20u, deed de Fed wat iedereen verwachtte: een eerste keer de rente verhogen (met 25 basispunten tot 3,75%-4%) in drie jaar tijd, en dat zonder dissidenten.
En de ‘nieuwe stijl’ persconferentie mocht ook gehoord worden, want voorzitter Warsh benadrukte dat de inflatie met 3,4% in augustus nog steeds té hoog is, terwijl de economische groei nog steeds aanzienlijk boven het geschatte trendniveau (circa 2%) en de werkloosheidsgraad (4,2%) beneden het evenwichtsniveau blijft. De man maakte naar eigen zeggen ‘het monetaire beleid minder soepel’ en hield de deur open voor een tweede renteverhoging later dit jaar, want de inflatie moet en zal de kop in worden gedrukt.
Eén man was alvast niet bepaald opgezet met de rentebeslissing. President Trump riep immers meteen op om de rente net te verlagen tot 1% (of minder), omdat de VS “de beste kredietwaardigheid ter wereld hebben”. In zijn post op Trump Media haspelt zijne Doorluchtigheid handelsoverschotten en begrotingstekorten vrolijk door elkaar, met de conclusie is alleszins dat zijn eigen Fed-lieveling niet doet wat hij had gehoopt. Of toch nog niet…
Dollar en rente hoger
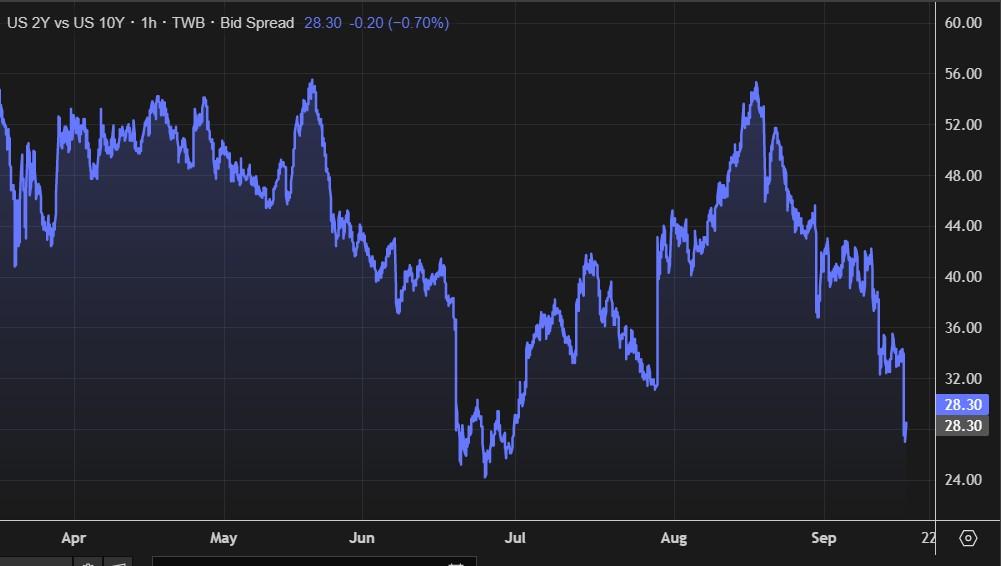
De dollar won dankzij de hernieuwde rentesteun terrein (€1 = $1,1464 dollar) terwijl de goudprijs 0,6% steeg en zilver 1% duurder werd. Belangrijker was de evolutie op de rentemarkten, want de Amerikaanse 2-jaarsrente steeg duidelijk tot 4,73%. Omdat de 10-jaarsrente bleef hangen rond 5,01%, vervlakte de rentecurve tot 28 basispunten. Dat zette met name druk op de Dow Jones (-1,2%), dat nogal wat financiële waarden in zijn rangen telt.
Banken lager, tech hoger
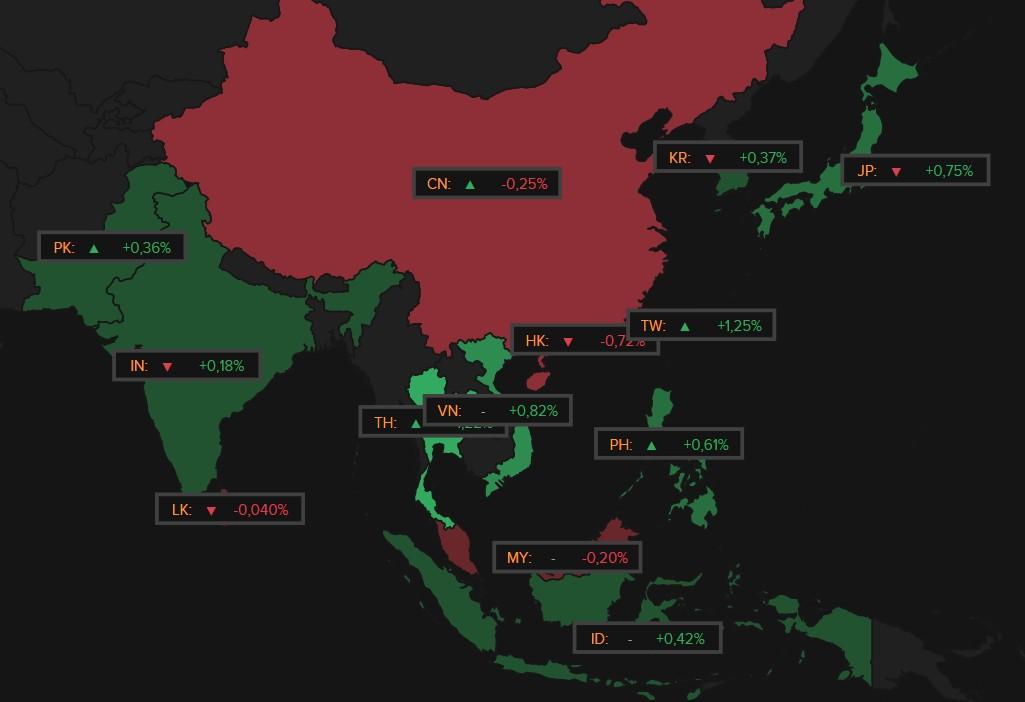
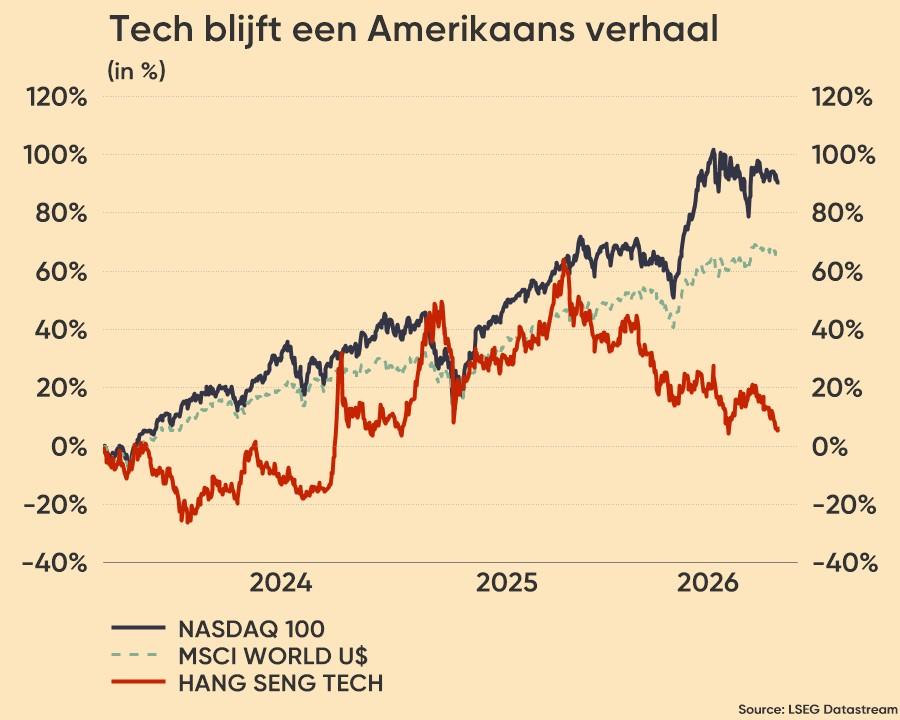
De S&P 500 verloor 0,45% en de Nasdaq sloot nagenoeg vlak, gedreven door hernieuwd AI-optimisme. De chipsector blonk uit, onder meer dankzij 0,8% winst voor Nvidia en 1,6% voor AMD, terwijl ook Dell Technologies (+3,5%) en Lumentum Holdings (+9%) erg gegeerd waren. Intel (+4%) profiteerde dan weer van de mogelijke samenwerking met geheugenchipmaker SK Hynix. In Azië won Taiwan vannacht 1,2%, Japan 0,75% en Zuid-Korea 0,4%, met zwakte in Hongkong (-0,7%) en China (-0,2%).
Ondertussen reageerden crypto-aandelen zoals Strategy (-5%) en Coinbase (-4,5%) opnieuw teleurgesteld op het vastlopen van de langverwachte Amerikaanse cryptowet in de Senaat. De Bitcoin bleef aan de zijlijn staan (-0,7% tot 74.429,7 dollar), terwijl ethereum 0,4% herstelde.
Wat u vandaag mag verwachten?
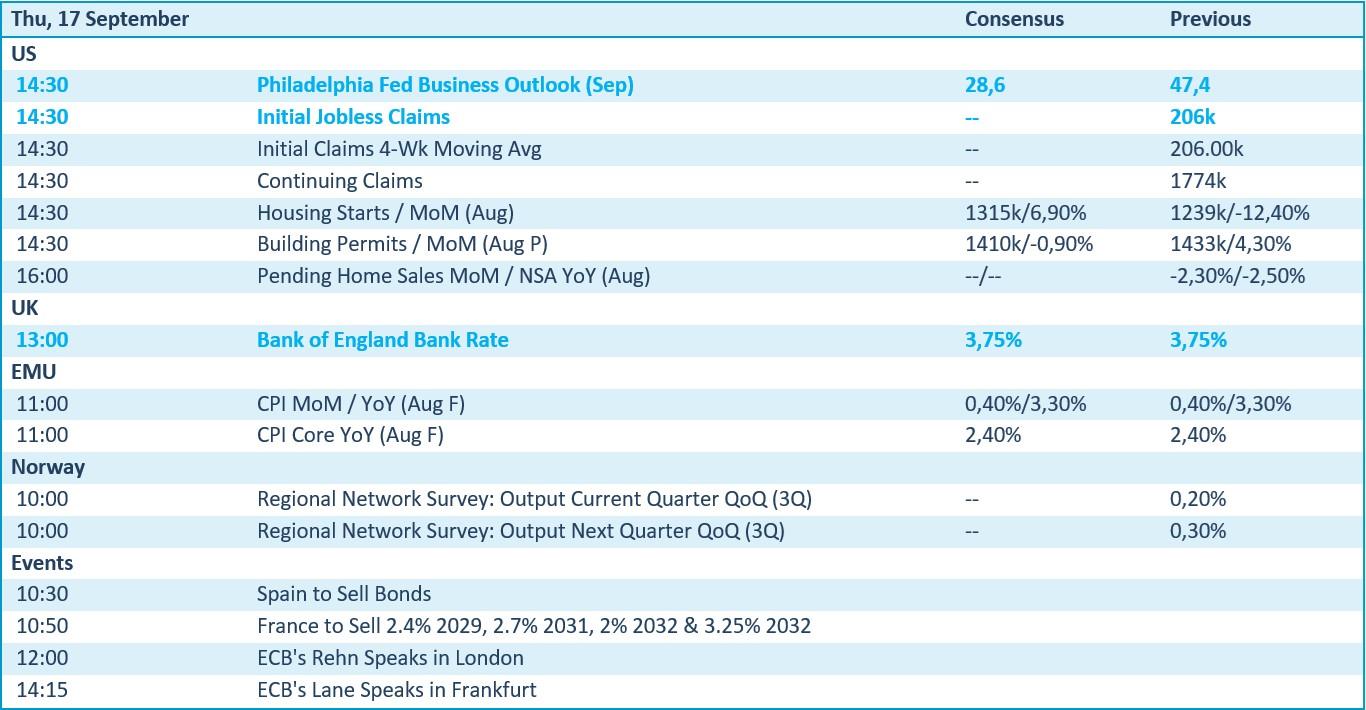
Op de economische kalender kijken we vooral naar het VK, alwaar de Bank of England zijn ei legt over het rentebeleid. De Britse centrale bank kan moeilijk achterblijven bij de wereldwijde verkrappingstrend en zal mogelijk eveneens het beleid verder aanscherpen. Dat biedt steun aan het pond, maar de ruimte voor een stijging blijft beperkt door de zwakke economische groeivooruitzichten in het Verenigd Koninkrijk.
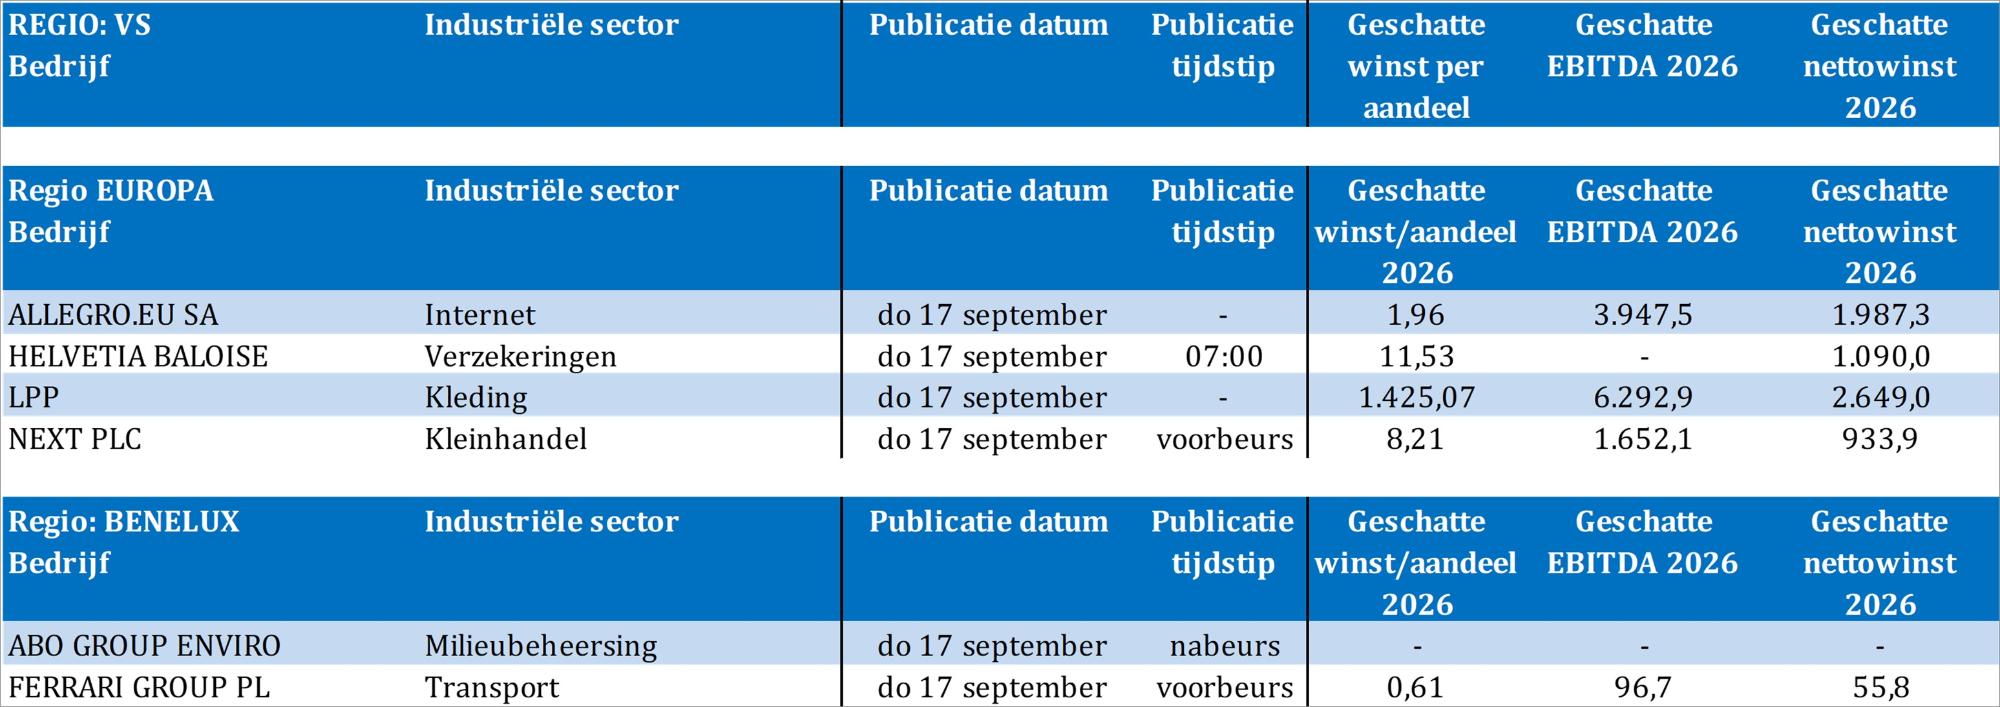
De VS levert de Philadelphia Fed-sentimentsindex aan en een reeks indicatoren voor de vastgoedmarkt, terwijl Europa finale inflatiecijfers voor augustus rapporteert. Daarnaast staan obligatieveilingen in Spanje en Frankrijk op de agenda en speechen ECB-bestuurders Olli Rehn en Philip Lane. Bedrijfsresultaten komen er dan weer van ABO Group, Allegro, Ferrari Group, Helvetia Baloise, LPP en Next.