
L’inflation américaine, perdante de la bourse
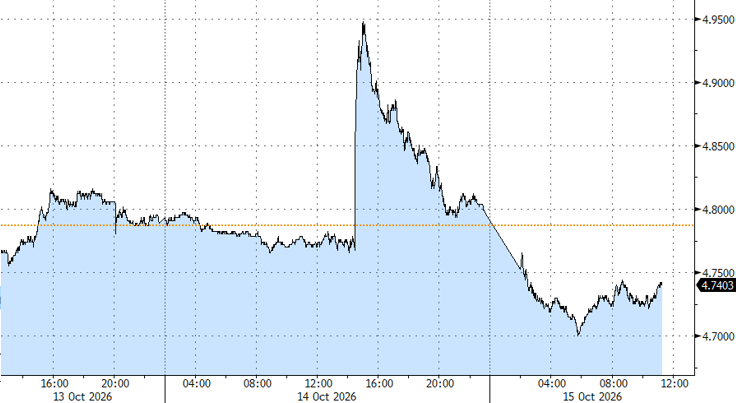
Hier, le marché des taux américain s’est cru à Walibi. Le mouvement des cours semblait être monté sur un Dalton Terror à l’envers : après une ascension verticale, une chute systématique. Sur l’échéance écourtée (deux ans), le tour de montagnes russes entre le creux et le sommet du jour s’est arrêté juste en dessous de 20 points de base. Il s’agissait du mouvement le plus important depuis le mois de mars, volatil, alors que le conflit au Moyen-Orient venait d’éclater.
Pas de guerre cette fois, mais les taux d’inflation américains ont créé la poussée initiale qui a porté le taux à deux ans à un doigt de son sommet pluriannuel fin septembre (4,96%). L’indicateur global a grimpé de 0,6% sur une base mensuelle, portant le chiffre annuel à 3,7%, soit légèrement au-dessus des 3,6% attendus. C’est le troisième rythme le plus rapide en trois ans. L’un des principaux empêcheurs de tourner en rond : la coûteuse énergie, responsable de près de la moitié de la hausse mensuelle de 0,6%. Si cela s’en était tenu là, le marché n’aurait probablement pas réagi hier face à l’inflation sous-jacente. Tant le (gros) 0,3% en base mensuelle que les 2,6% en base annuelle étaient plus que craints. Le chiffre mensuel est particulièrement préoccupant. Il s’agit d’une égalisation du rythme d’août, déjà plus rapide que prévu, et qui se situe au-dessus des 0,15-0,2% que la Fed considère comme une condition pour un retour de l’inflation vers l’objectif de 2%. À titre de comparaison, la moyenne mobile sur trois mois annualisée a grimpé à 3,25% en septembre. Dans les détails, on remarque à quel point les hausses de prix sont soutenues. Moins d’une poignée de sous-catégories enregistrent une baisse. Cela suggère que l’inflation énergétique initiale commence à pénétrer dans les couches plus profondes du système économique. Une économie prospère, comme aux États-Unis, facilite également les choses. Même message émanant du Beige Book, des preuves anecdotiques recueillies par la Fed en préparation de la réunion de politique deux semaines plus tard.
Des commentaires précédents de gouverneurs influents de la Fed tels que MM. Waller (Conseil d’administration) et Williams (président de la NY Fed avec droit de vote permanent) ont mis le marché sur la mauvaise voie, en laissant entendre que la banque centrale attendrait le relèvement des taux d’intérêt en septembre. La probabilité d’une deuxième étape consécutive à la fin de ce mois avoisinait un sur cinq. Hier, le sommet était de 55%. À la clôture, il s’agissait encore d’une personne sur trois, contre environ une personne sur quatre ce matin.
Le basculement est arrivé (et vient) de la bourse. Les secteurs de la technologie et de l’IA sont particulièrement sous pression. La demande (p. ex. de puces) est moins concernée que les énormes besoins de financement (pour les centres de données, entre autres). Hier, le Nasdaq perdait près de 2%. En Asie, le pionnier sud-coréen de l’IA (Kospi) a chuté de plus de 7,5%. Les bourses européennes et les futures américaines ne sont pas épargnées.
À l’approche de la réunion de politique de la Fed du 28 octobre, il reste le discours du président Warsh lors du sommet annuel du FMI de demain matin. Ce moment clé sera décisif l’affaire dans son pli définitif. Kevin Warsch est optimiste quant à la conjoncture et les chiffres lui donnent raison pour l’instant. Du point de vue du marché, les attentes actuelles reposant uniquement sur ces données relèvent en réalité d’une sous-estimation. Elles s’inspirent du recul boursier d’hier (malgré tout limité). Celui-ci n’a toutefois pas eu de répercussions sur les conditions financières générales. Un indicateur de l’agence de presse financière Bloomberg est proche de ses niveaux les plus souples des 20 dernières années. L’argument de M. Waller et du/des homologue(s) (européen(s)) selon lequel la hausse à l’extrémité longue de la courbe accomplit une partie du travail est en réalité peu fondé.
Le taux américain à deux ans sur les montagnes russes